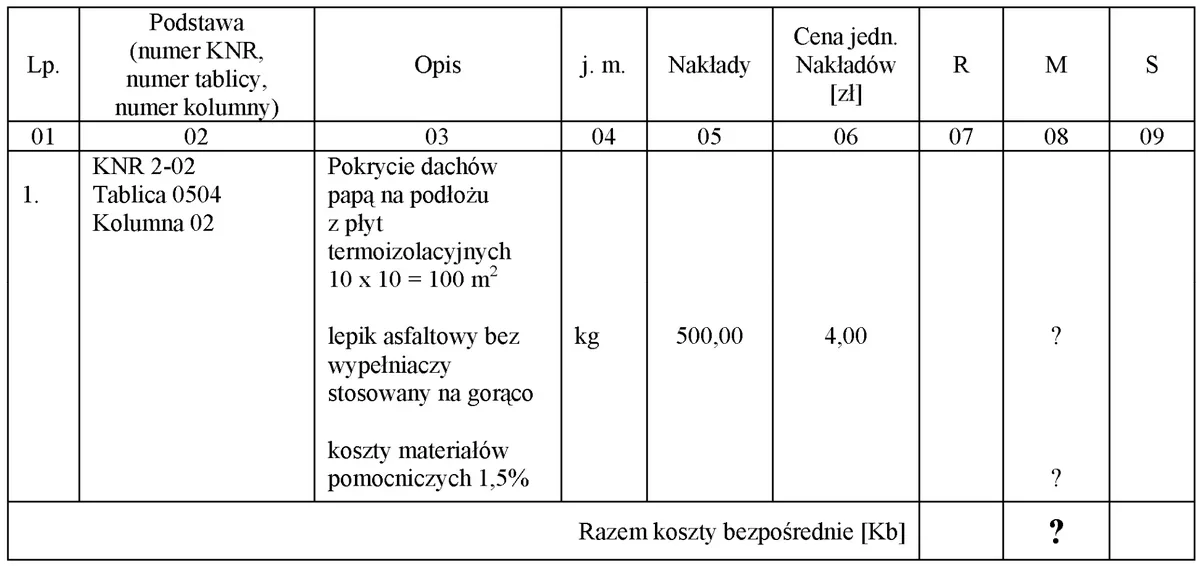
Z danych zawartych w przedstawionej tabeli wynika, że jeżeli koszty materiałów pomocniczych wynoszą 1,5%, to wartość kosztów bezpośrednich materiałów (Kb) wynosi
A. 500,00 zł
B. 2 300,00 zł
C. 2 000,00 zł
D. 2 030,00 zł
Pytanie z egzaminu CKE, wrzesień 2014 (arkusz B.30-X-14.08).
Zgadza się, poprawna odpowiedź to 2 030,00 zł. Wyliczenie tej kwoty opiera się na rozwiązaniu równań dotyczących kosztów materiałów w produkcji. Tutaj mamy do czynienia z kosztami materiałów pomocniczych, które stanowią 1,5% kosztów bezpośrednich. Możemy to wyliczyć na podstawie kosztów lepiska asfaltowego, które wynoszą 2 000,00 zł. Cały proces zaczynamy od równania: 2 000,00 zł + 0,015 * Kb = Kb. Jak przekształcisz to równanie, dostaniesz Kb = 2 030,00 zł. Takie rozumowanie jest naprawdę ważne w zarządzaniu kosztami, bo dokładne analizy to klucz do podejmowania świadomych decyzji o finansach. W moim doświadczeniu, umiejętność prawidłowego kalkulowania kosztów jest niezastąpiona w każdej branży, bo pozwala lepiej planować budżet i kontrolować wydatki. Dlatego warto regularnie korzystać z takich obliczeń, żeby optymalizować koszty i zwiększać rentowność projektów.
Wybór niewłaściwej odpowiedzi może wynikać z różnych błędów w myśleniu, szczególnie jeśli chodzi o interpretację danych i użycie równań. Odpowiedzi takie jak 500,00 zł czy 2 300,00 zł mogą być efektem nie do końca zrozumienia, jak to wszystko działa w relacji do kosztów. Przy 500,00 zł mogłeś pomyśleć, że materiały pomocnicze są niezależnym wskaźnikiem, a nie procentem od kosztów bezpośrednich. Z kolei 2 300,00 zł może wynikać z błędnego myślenia, że te koszty są wyższe niż powinny, co jest niezgodne z zasadą ustalania wartości kosztów. Tego typu błędy mogą dać fałszywy obraz sytuacji finansowej firmy i prowadzić do złego zarządzania budżetem. Ważne jest, żeby każdy element kosztów analizować w kontekście całości, a nie jako coś oddzielnego. Dobre podejście do analizy kosztów i ich wpływu na budżet jest kluczowe dla podejmowania trafnych decyzji o finansach w firmie.