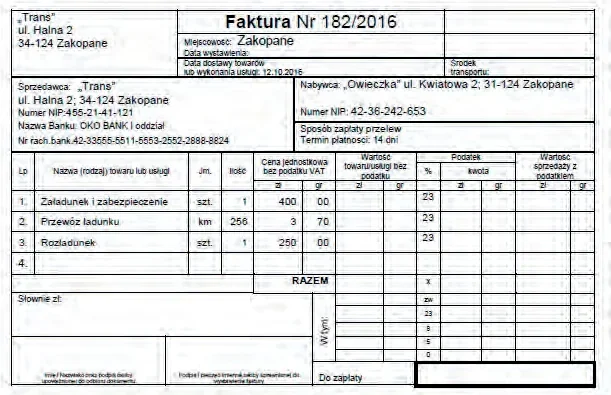
Na jaką łączną wartość sprzedaży z podatkiem będzie wystawiona przedstawiona faktura?
A. 367,36 zł
B. 1 964,56 zł
C. 1 229,84 zł
D. 1 597,20 zł
Pytanie z egzaminu CKE, październik 2016 (arkusz A.29-X-16.08).
Na fakturze łączna wartość sprzedaży z podatkiem to kwota brutto, czyli suma wartości netto oraz podatku VAT. W tym przypadku wartość sprzedaży netto wynosi 1 597,20 zł, a podatek VAT wynosi 367,36 zł. Po dodaniu otrzymujemy: 1 597,20 zł + 367,36 zł = 1 964,56 zł. To właśnie ta kwota powinna być traktowana jako końcowa wartość faktury z podatkiem, czyli kwota należna do zapłaty przez nabywcę. W praktyce transportowej jest to bardzo ważne, bo faktura za usługę przewozową, spedycyjną albo dodatkowe czynności logistyczne musi jasno pokazywać podsumowanie netto, VAT i brutto. Moim zdaniem najprostsza zasada jest taka: jeśli pytanie mówi z podatkiem, szukamy wartości brutto, a nie samego VAT-u ani wartości netto. Dobrą praktyką jest też sprawdzenie, czy wszystkie pozycje faktury zostały ujęte w podsumowaniu oraz czy stawka VAT została naliczona zgodnie z przepisami. Przy dokumentacji transportowej takie drobiazgi mają znaczenie, bo potem kwota z faktury trafia do rozliczeń z kontrahentem, księgowości i ewidencji kosztów usługi.
W tym zadaniu łatwo pomylić kilka kwot widocznych na fakturze, bo dokument sprzedaży zwykle pokazuje osobno wartość netto, kwotę podatku VAT oraz wartość brutto. Kwota 367,36 zł oznacza sam podatek, czyli tylko część należności przekazywaną w rozliczeniu podatkowym. Nie jest to całkowita wartość sprzedaży, bo nie obejmuje ceny usługi bez podatku. Z kolei 1 597,20 zł to wartość netto, czyli podstawa opodatkowania. Taka kwota jest ważna w księgowości i analizie kosztów, ale jeśli pytanie mówi o sprzedaży z podatkiem, to sama wartość netto jest za mała. Trzeba do niej doliczyć VAT. Kwota 1 229,84 zł najpewniej wynika z odczytania nie tej rubryki albo z częściowego przeliczenia pozycji faktury, bez pełnego podsumowania dokumentu. W praktyce to dość typowy błąd: ktoś patrzy na jedną pozycję, rabat, fragment tabeli albo źle interpretuje kolumny. Na fakturze najbezpieczniej jest szukać określeń typu wartość brutto, razem do zapłaty, wartość sprzedaży z podatkiem albo należność ogółem. Standard dokumentów VAT polega właśnie na rozdzieleniu netto, VAT i brutto, więc trzeba świadomie rozpoznać, której kwoty dotyczy pytanie. Z mojego doświadczenia, przy fakturach transportowych warto zawsze wykonać szybkie sprawdzenie: netto + VAT = brutto. Tutaj 1 597,20 zł + 367,36 zł daje 1 964,56 zł, więc tylko ta kwota odpowiada łącznej wartości sprzedaży z podatkiem.