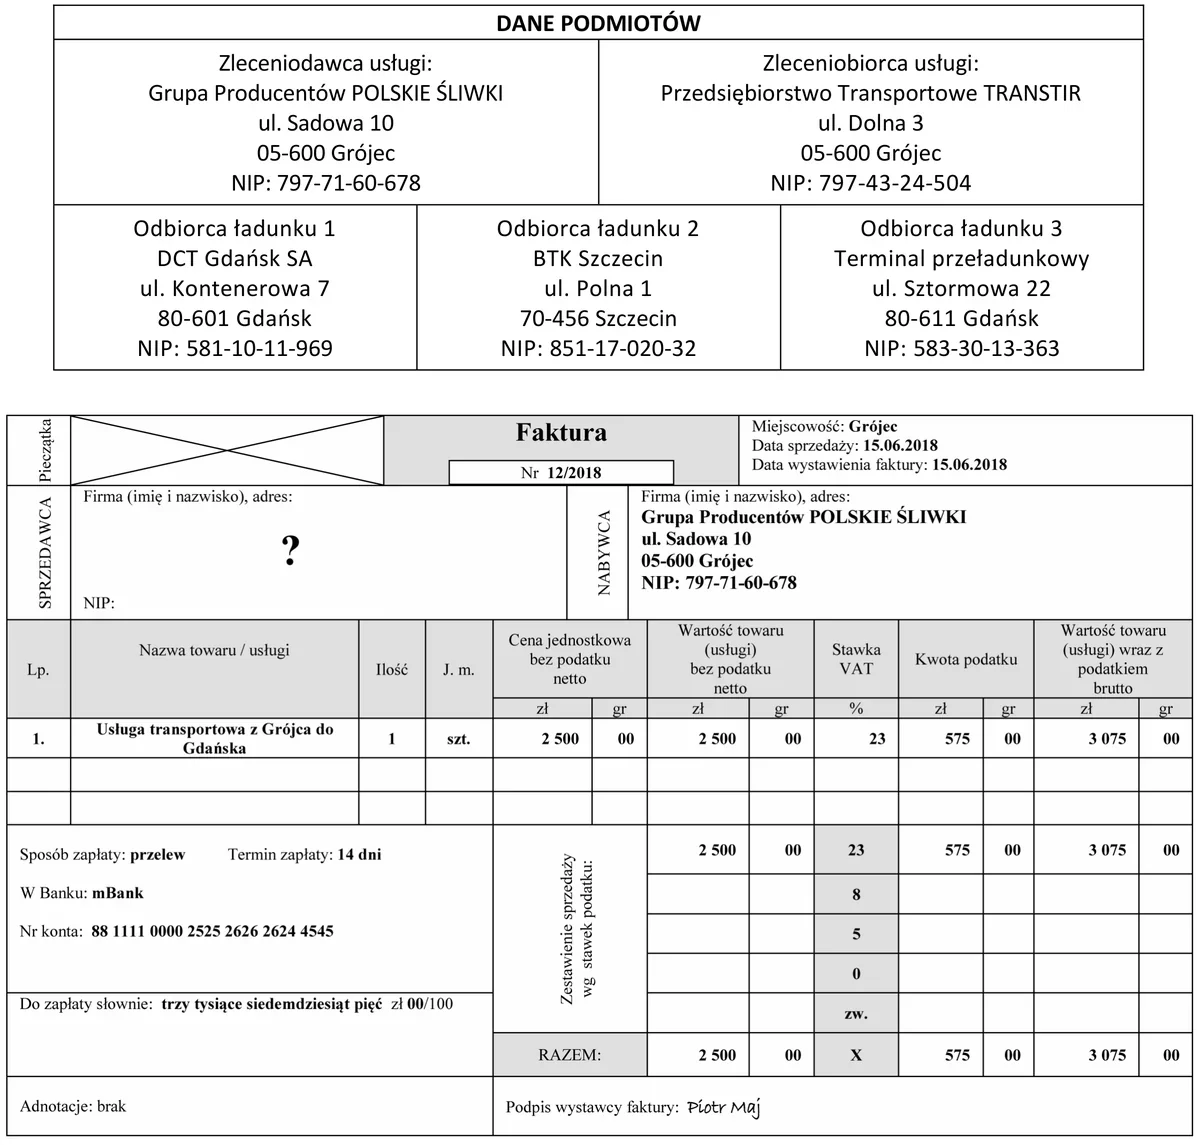
Który z podmiotów zostanie wpisany jako „sprzedawca” w miejscu oznaczonym ? w przedstawionej fakturze?
A. DCT Gdańsk SA, ul. Kontenerowa 7, 80-601 Gdańsk, NIP: 581-10-11-969
B. Terminal przeładunkowy, ul. Sztormowa 22, 80-611 Gdańsk, NIP: 583-30-13-363
C. Przedsiębiorstwo Transportowe TRANSTIR, ul. Dolna 3, 05-600 Grójec, NIP: 797-43-24-504
D. BTK Szczecin, ul. Polna 1, 70-456 Szczecin, NIP: 851-17-020-32
Pytanie z egzaminu CKE, czerwiec 2018 (arkusz A.29-X-18.06).
Odpowiedź "Przedsiębiorstwo Transportowe TRANSTIR, ul. Dolna 3, 05-600 Grójec, NIP: 797-43-24-504" jest poprawna, ponieważ na przedstawionej fakturze w sekcji "Dane Podmiotów" jako "Zleceniobiorca usługi" widnieje właśnie ten podmiot. Zgodnie z ogólnymi zasadami wystawiania faktur, zleceniobiorca, który wykonuje usługę, jest uznawany za sprzedawcę, co oznacza, że jego dane powinny być wpisane w miejscu przeznaczonym dla sprzedawcy. Dobrą praktyką jest również szczegółowe opisanie w fakturze charakteru świadczonej usługi oraz jego wpływu na transakcję. Ważne jest, aby na fakturze były zgodne dane adresowe i numer NIP sprzedawcy, co ułatwia późniejsze ewentualne kontrole i rozliczenia. Uwzględnianie właściwych informacji o sprzedawcy jest istotne dla zapewnienia przejrzystości i rzetelności dokumentacji finansowej oraz przestrzegania przepisów prawa podatkowego, co jest kluczowe w działalności gospodarczej.
Wybór innego podmiotu jako sprzedawcy na przedstawionej fakturze wskazuje na nieporozumienia związane z interpretacją roli poszczególnych podmiotów gospodarczych w procesie wystawiania faktur. Często mylone są pojęcia sprzedawcy i zleceniobiorcy, co może prowadzić do błędnego przypisania danych na fakturze. Na przykład, DCT Gdańsk SA oraz Terminal przeładunkowy, mimo że mogą być istotnymi uczestnikami procesu logistycznego, nie są zleceniobiorcami w kontekście, który dotyczy tej konkretnej faktury. Kluczowym błędem myślowym jest założenie, że każda firma wymieniona w dokumentacji musi odgrywać rolę sprzedawcy. Ważne jest, aby zrozumieć, że sprzedawcą jest podmiot, który faktycznie świadczył usługę i wystawia fakturę, a nie tylko ten, który jest w niej wymieniony. Takie nieporozumienia mogą prowadzić do nieprawidłowego księgowania transakcji, co w konsekwencji może wpłynąć na rozliczenia podatkowe oraz audyty. Ważne jest, aby podczas wystawiania faktur kierować się zasadą jasności i dokładności danych, co jest zgodne z dobrymi praktykami branżowymi oraz przepisami prawa, aby uniknąć ewentualnych problemów w przyszłości.