EKA.07Pytanie 521
Prowadzenie rachunkowości
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Przedstawiony dowód księgowy potwierdza
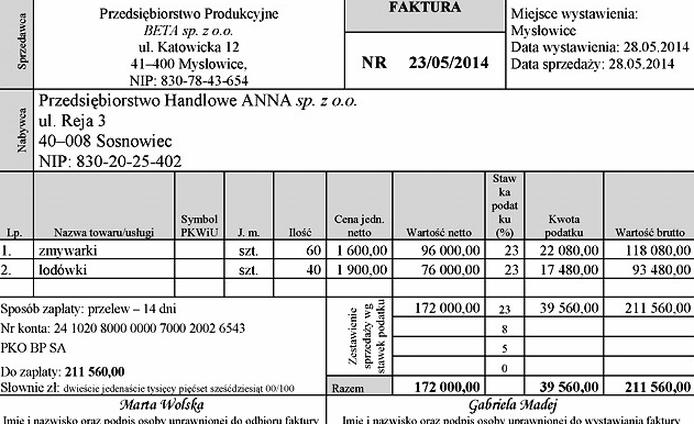
A. sprzedaż wyrobów gotowych.
B. zakup środków trwałych.
C. zakup towarów.
D. sprzedaż towarów.
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Aktywa i pasywa Koszty i kalkulacje Podatki i rozliczenia
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Kategorie: Inwentaryzacja i różnice Archiwizacja i dokumentacja
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
| L.p. | Nazwa towaru | Cena zakupu | Stan według | |
|---|---|---|---|---|
| spisu z natury | zapisów księgowych | |||
| 1. | Szampon do włosów | 12 zł/szt. | 123 szt. | 125 szt. |
| 2. | Odżywka do włosów | 18 zł/szt. | 98 szt. | 100 szt. |
| 3. | Lakier do włosów | 22 zł/szt. | 35 szt. | 30 szt. |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Bezpieczeństwo i BHP
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
| Wydział remontowy | |
|---|---|
| Poniesione koszty | 5 000,00 zł |
| Świadczone usługi ogółem, w tym na rzecz: | 500 rg. |
| − wydziału produkcji podstawowej | 250 rg. |
| − komórek zarządu | 100 rg. |
| − wydziału energetycznego | 150 rg. |
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Koszty i kalkulacje
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Bezpieczeństwo i BHP
Kategorie: Księgowość i ewidencja
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
| Usługi obce | |
|---|---|
| Wn | Ma |
| 1) 5 000 | |
| Rozrachunki z dostawcami | |
|---|---|
| Wn | Ma |
| 5 000 (1 | |
| Rozrach. z dostawcami Dostawca X | |
|---|---|
| Wn | Ma |
| 1a) 5 000 | |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Kategorie: Aktywa i pasywa Koszty i kalkulacje
Przedsiębiorstwo nabyło środek trwały o wartości początkowej 10 000,00 zł, który będzie amortyzowany przy wykorzystaniu metody degresywnej przy założeniach:
|
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Kategorie: Księgowość i ewidencja Aktywa i pasywa Koszty i kalkulacje
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
| Lp. | Nazwa towaru | J.m | Cena | Stan rzeczywisty według spisu z natury | Stan według ewidencji księgowej | ||
|---|---|---|---|---|---|---|---|
| ilość | wartość w zł | ilość | wartość w zł | ||||
| 1. | Dżem porzeczkowy | szt. | 5,00 zł | 145 | 725,00 | 140 | 700,00 |
| 2. | Dżem agrestowy | szt. | 4,00 zł | 35 | 140,00 | 38 | 152,00 |
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
| Koszty produkcji poniesione przez jednostkę w bieżącym miesiącu | ||||
|---|---|---|---|---|
| Lp. | Pozycje kalkulacyjne kosztów | Koszty ogółem w zł | Koszty przypadające na wyrób w zł | |
| X | Y | |||
| 1. | materiały bezpośrednie | 50 000,00 | 30 000,00 | 20 000,00 |
| 2. | płace bezpośrednie wraz z narzutami | 80 000,00 | 50 000,00 | 30 000,00 |
| 3. | koszty wydziałowe | 10 000,00 | ? | ? |
Kategorie: Podatki i rozliczenia
Kategorie: Bezpieczeństwo i BHP
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Koszty i kalkulacje Sprawozdawczość i analiza
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
| Dt | Materiały | Ct | ||
|---|---|---|---|---|
| 5 200,- | (1 | |||
| Dt | Zużycie materiałów | Ct | ||
|---|---|---|---|---|
| 1) | 5 200,- | |||
Kategorie: Księgowość i ewidencja Aktywa i pasywa
| Dt | Rozrachunki z odbiorcami | Ct | ||
|---|---|---|---|---|
| Sp) | 5 000,00 | 1 200,00 (WB | ||
| Fa) | 25 000,00 | |||
| Dt | Odpisy aktualizujące rozrachunki | Ct | ||
|---|---|---|---|---|
| PK) | 1 200,00 | 3 000,00 (Sp | ||