Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
- Strona główna
- Lista pytań
Lista pytań egzaminacyjnych
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Wyliczone wskaźniki płynności finansowej wskazują
Kategorie: Aktywa i pasywa Inwentaryzacja i różnice
Jednostka posiada środki trwałe w terenie objętym ochroną. Kiedy powinna odbyć się inwentaryzacja tych aktywów?
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
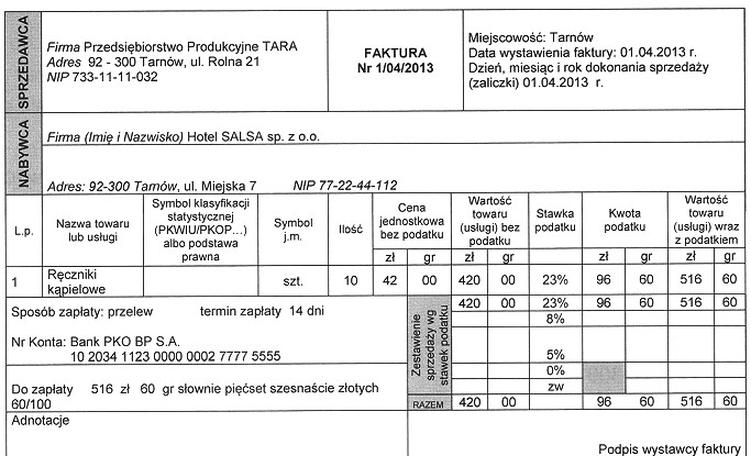
W dniu 1.04.2013 r. wystawiono fakturę sprzedaży Nr 1/04/2013. Zgodnie z wystawioną fakturą przychód ze sprzedaży ręczników kąpielowych w Przedsiębiorstwie Produkcyjnym TARA stanowi kwota

Kategorie: Księgowość i ewidencja Aktywa i pasywa
Konto Rozliczenie zakupów towarowych na zakończenie okresu sprawozdawczego?
Kategorie: Koszty i kalkulacje
Którego rodzaju kalkulacji kosztów dotyczy opis w ramce?
| Kalkulacja ........................... jest sporządzana przed rozpoczęciem produkcji danego wyrobu i opiera się na kosztach przewidywanych. Jednostkowy koszt wytworzenia wyrobu jest obliczany na podstawie norm zużycia materiałów, norm wydajności pracy i spodziewanych cen. |
Kategorie: Bezpieczeństwo i BHP Archiwizacja i dokumentacja
Aby zabezpieczyć bazy danych księgowych przed nieautoryzowanym dostępem, jednostka gospodarcza
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Do rzeczywistego kosztu produkcji nie wlicza się
Kategorie: Księgowość i ewidencja Aktywa i pasywa
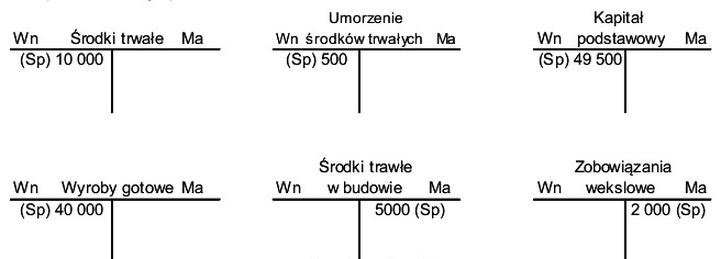
W jednostce gospodarczej na wybrane konta księgowe naniesiono salda początkowe w zaprezentowany sposób. Które konta otwarto saldami początkowymi w sposób prawidłowy?

Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Przepisy zawarte w ustawie o rachunkowości nakładają wymóg prowadzenia ksiąg rachunkowych na osoby fizyczne oraz na spółki cywilne osób fizycznych, spółki jawne osób fizycznych oraz spółki partnerskie, pod warunkiem że ich przychody netto ze sprzedaży towarów, produktów i transakcji finansowych za miniony rok obrotowy osiągnęły co najmniej równowartość w polskiej walucie
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Jaką zasadę efektywnego gospodarowania wybierze właściciel piekarni, gdyż pragnie z worka mąki uzyskać jak największą ilość pieczywa?
Kategorie: Bezpieczeństwo i BHP
Kobieta w ciąży, pracująca na podstawie umowy o pracę w pełnym wymiarze godzin, nie powinna spędzać więcej czasu przed komputerem niż
Kategorie: Koszty i kalkulacje Sprawozdawczość i analiza
Jeśli w tym roku jednostka gospodarcza osiągnęła rentowność sprzedaży wynoszącą 10%, to oznacza, że
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Na fakturze VAT klient zauważył błędy w ilości produktów. Jakie działanie podejmie sprzedawca, aby skorygować tę pomyłkę?
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Jak długo przechowuje się dokumentację księgową w przedsiębiorstwie?
Kategorie: Aktywa i pasywa Koszty i kalkulacje
Na zakończenie okresu sprawozdawczego saldo konta Koszty działalności podstawowej jest prezentowane w bilansie w kategorii
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Dniem, kiedy dokonuje się bilansu, jest dzień, w którym jednostka
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Na posiedzeniu zarządu firmy poinformowano, że w IV kwartale w porównaniu do wcześniejszego kwartału przychody zwiększyły się o 15%. Z informacji tej wynika wskaźnik
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Piekarnia produkuje dwa typy chleba, które różnią się masą. W analizowanym czasie stworzono 2 000 bochenków chleba "małego" oraz 1 000 bochenków chleba "dużego". Chleb "mały" waży 2 razy mniej niż "duży". Koszty produkcji były następujące:
- materiały bezpośrednie 4 000 zł
- płace bezpośrednie 1 500 zł
- koszty wydziałowe 500 zł
Jednostkowy rzeczywisty koszt wyprodukowania chleba "małego" i "dużego" wynosi odpowiednio:
Kategorie: Aktywa i pasywa Podatki i rozliczenia
Podmiot będący płatnikiem VAT nabył tokarkę. Cena netto zakupu tokarki wyniosła 10 000 zł, koszty transportu netto to 300 zł, koszty montażu netto wynoszą 200 zł, a stawka VAT wynosi 23%. Jaką wartość początkową będzie miała tokarka?
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Którą metodę przeprowadzania inwentaryzacji charakteryzuje zamieszczony opis?
| Opis metody inwentaryzacji |
|---|
| Jest to metoda inwentaryzacji polegająca na policzeniu, zważeniu lub zmierzeniu poszczególnych składników aktywów objętych inwentaryzacją, ich wycenie i porównaniu otrzymanych wyników z danymi ksiąg rachunkowych oraz wyjaśnieniu i ustaleniu sposobu rozliczenia ewentualnych różnic inwentaryzacyjnych. |
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Kwalifikacja zdarzeń gospodarczych oraz wyników działalności w określonych okresach czasu wynika z zastosowania zasady
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Koszt netto zakupu towaru wynosi 30 zł, koszty zakupu wynoszą 10 zł, a marża zysku to 30% wartości zakupu. Jaką cenę sprzedaży netto otrzymamy?
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Podczas ewidencji na przedstawionych kontach księgowych zastosowano zasadę

Kategorie: Koszty i kalkulacje Podatki i rozliczenia
Wpłata na Zakładowy Fundusz Świadczeń Socjalnych należy do
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Nieruchomość zakupiona w celu inwestycji kapitałowej jest elementem
Kategorie: Aktywa i pasywa Podatki i rozliczenia
Jak definiowane są zobowiązania oraz rezerwy na zobowiązania?
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Na podstawie danych w tabeli, wskaż, w którym kwartale jednostka gospodarcza była najmniej uzależniona od obcych źródeł finansowania.
| Kwartał | Wielkość wskaźnika ogólnego zadłużenia |
|---|---|
| I. | 0,50 |
| II. | 0,40 |
| III. | 0,75 |
| IV. | 0,65 |
Kategorie: Księgowość i ewidencja Koszty i kalkulacje Sprawozdawczość i analiza
W jednostce handlowej obroty wybranych kont na dzień 31.12.2021 r. przedstawiały się następująco:
Oblicz wynik na sprzedaży.
| – Przychody ze sprzedaży towarów | 580 000,00 zł |
| – Wartość sprzedanych towarów w cenach zakupu | 310 000,00 zł |
| – Koszty handlowe | 100 000,00 zł |
| – Pozostałe koszty operacyjne | 40 000,00 zł |
| – Przychody finansowe | 25 000,00 zł |
| – Koszty finansowe | 5 000,00 zł |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Konto księgowe Kredyty bankowe
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Zasada podwójnego zapisu w księgowości polega na tym, że każda transakcja gospodarcza jest rejestrowana
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Na wytworzenie 180 szt. wyrobów gotowych oraz 40 szt. wytworzonych w 50%, poniesiono następujące koszty. Jednostkowy koszt wytworzenia produktu niezakończonego wynosi
| Lp. | Pozycja kosztów | Wartość kosztów |
|---|---|---|
| 1 | Materiały bezpośrednie | 40 000,00 zł |
| 2 | Płace bezpośrednie | 30 000,00 zł |
| 3 | Koszty wydziałowe | 10 000,00 zł |
| 4 | Koszty ogólnego zarządu | 7 400,00 zł |
Kategorie: Koszty i kalkulacje
Koszty, które firma ponosi bez względu na wielkość produkcji, to koszty
Kategorie: Aktywa i pasywa Koszty i kalkulacje
W bilansie saldo końcowe konta Koszty działalności podstawowej powinno być przedstawione w pozycji
Kategorie: Aktywa i pasywa Koszty i kalkulacje
Odsetki naliczone przez bank od lokaty terminowej powinny być klasyfikowane jako
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Operację gospodarczą PK – ujawniono w magazynie braki wyrobów gotowych należy ująć na kontach
Kategorie: Księgowość i ewidencja
Czym jest powtórzony pojedynczy zapis księgowy?
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Niedobory niezawinionych powinny być skompensowane z nadwyżkami ujawnionymi w trakcie tego samego spisu z natury i należy je odpowiednio zaksięgować
Kategorie: Księgowość i ewidencja Aktywa i pasywa Inwentaryzacja i różnice
Ujawniły się braki materiałów i towarów podczas inwentaryzacji, które wycenia się według cen
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice