Przejdź do głównej treści
  1. Strona główna
  2. Lista pytań

Lista pytań egzaminacyjnych

Filtrowanie pytań

Kwalifikacje
EKA.07Pytanie 241
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Sprawozdawczość i analiza

Na podstawie informacji zawartych w tabeli oblicz wskaźnik pokrycia zobowiązań kapitałem własnym

WyszczególnienieWartość w zł
Kapitał podstawowy80 000,00
Zysk netto20 000,00
Zobowiązania długoterminowe120 000,00
Zobowiązania krótkoterminowe20 000,00

A. 1,75
B. 1,50
C. 1,20
D. 1,40
EKA.07Pytanie 242
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Aktywa i pasywa

Ile wynoszą obroty oraz saldo końcowe zamieszczonego konta księgowego?

WnRozrachunki z odbiorcamiMa
Sp.8 000,-
5 000,-4 000,-
2 000,-5 000,-

A. Obroty Wn 9 000 zł, obroty Ma 15 000 zł, saldo końcowe Ma 6 000 zł
B. Obroty Wn 9 000 zł, obroty Ma 15 000 zł, saldo końcowe Wn 6 000 zł
C. Obroty Wn 15 000 zł, obroty Ma 9 000 zł, saldo końcowe Wn 6 000 zł
D. Obroty Wn 15 000 zł, obroty Wn 9 000 zł, saldo końcowe Ma 6 000 zł
EKA.07Pytanie 244
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Sprawozdawczość i analiza

Analiza zadłużenia jednostki polega na badaniu i ocenianiu

A. zdolności aktywów jednostki do generowania zysków netto
B. opłacalności inwestowania kapitału
C. opłacalności realizacji sprzedaży
D. poziomu finansowania aktywów jednostki za pomocą zobowiązań
EKA.07Pytanie 245
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Inwentaryzacja i różnice

W procesie porównywania zapisów księgowych z odpowiednimi dokumentami oraz weryfikacji wartości przeprowadza się inwentaryzację

A. środki pieniężne na koncie bankowym
B. obligacje skarbowe w wersji materialnej
C. wyroby gotowe
D. grunty
EKA.07Pytanie 246
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Koszty i kalkulacje

W miesiącu maju firma zrealizowała zlecenie produkcyjne na 5 sztuk wind osobowych. Oblicz jednostkowy koszt własny sprzedaży windy, jeżeli poniesiono następujące wydatki:
- materiały bezpośrednie 60 000 zł
- płace bezpośrednie 50 500 zł
- koszty wydziałowe 32 000 zł
- koszty ogólnego zarządu 7 500 zł
- koszty sprzedaży 2 000 zł?

A. 22 100 zł
B. 30 400 zł
C. 30 000 zł
D. 28 500 zł
EKA.07Pytanie 247
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Podatki i rozliczenia

Na jakich kontach i po jakich stronach powinny zostać zaksięgowane "potrącone składki na ubezpieczenia społeczne, które są finansowane przez pracownika"?

A. Dt Wynagrodzenia i Ct Ubezpieczenia społeczne i inne świadczenia
B. Dt Rozrachunki z ZUS i Ct Rozrachunki z tytułu wynagrodzeń
C. Dt Ubezpieczenia społeczne i inne świadczenia oraz Ct Rozrachunki z ZUS
D. Dt Rozrachunki z tytułu wynagrodzeń i Ct Rozrachunki z ZUS
EKA.07Pytanie 248
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Sprawozdawczość i analiza

Analiza struktury aktywów i pasywów przedstawionego bilansu wykazała, że

Bilans sporządzony na dzień 31 grudnia 2008 r.
L.p.AKTYWAKwota w złL.p.PASYWAKwota w zł
A.Aktywa trwałe40 000A.Kapitały własne55 000
I.Wartości niematerialne i prawne5 000I.Kapitał podstawowy50 000
II.Środki trwałe28 000II.Zysk netto5 000
III.Inwestycje długoterminowe7 000
B.Aktywa obrotowe60 000B.Zobowiązania i rezerwy na zobowiązania45 000
I.Zapasy25 000I.Zobowiązania długoterminowe15 000
II.Należności krótkoterminowe15 000II.Zobowiązania krótkoterminowe30 000
III.Inwestycje krótkoterminowe20 000
Suma bilansowa aktywów100 000Suma bilansowa pasywów100 000

A. zapasy stanowią 25% aktywów obrotowych.
B. zobowiązania krótkoterminowe stanowią 45% sumy bilansowej.
C. aktywa obrotowe są w całości sfinansowane kapitałami własnymi.
D. aktywa trwałe są w całości sfinansowane kapitałami własnymi.
EKA.07Pytanie 249
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice

Tabela przedstawia wyniki inwentaryzacji w hurtowni spożywczej. Limit ubytków naturalnych dla zapasów wynosi 50,00 zł. Jaka będzie wartość niedoboru towarów po jego uwzględnieniu?

Nazwa towaruStan faktyczny
w dniu spisu
(w zł)
Stan księgowy
w dniu spisu
(w zł)
Jabłka7 200,008 000,00
Gruszki2 800,004 000,00

A. 2000,00 zł
B. 1 950,00 zł
C. 10 000,00 zł
D. 11 950,00 zł
EKA.07Pytanie 250
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Sprawozdawczość i analiza

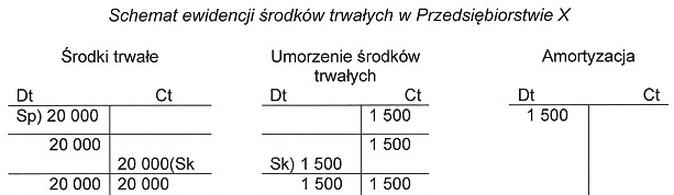
Na podstawie przedstawionego schematu ewidencji środków trwałych można stwierdzić, że wartość bilansowa środków trwałych na koniec okresu sprawozdawczego wynosi

Ilustracja do pytania 10
A. 18 500 zł
B. 21 500 zł
C. 20 000 zł
D. 17 000 zł
EKA.07Pytanie 252
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja

Zgodnie z regulacjami zawartymi w ustawie o rachunkowości, dokumenty dotyczące obrotów i sald kont w księdze głównej należy przechowywać od pierwszego dnia roku następującego po roku obrotowym, którego dotyczą, przez co najmniej

A. 2 lata
B. 1 rok
C. 5 lat
D. 10 lat
EKA.07Pytanie 253
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza

W tabeli przedstawiono wskaźniki rentowności netto sprzedaży czterech spółek branży meblarskiej. Która spółka osiągnęła najwyższą efektywność sprzedaży?

Wskaźnik rentowności netto sprzedażySpółka 1.Spółka 2.Spółka 3.Spółka 4.
4,2%3,6%2,8%4,5%

A. Spółka 3
B. Spółka 1
C. Spółka 4
D. Spółka 2
EKA.07Pytanie 255
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Koszty i kalkulacje

Wydatkowanie oraz koszt generują jednocześnie sytuacje, które mają miejsce w operacji o treści

A. zapłacono przelewem za zakupiony komputer
B. zapłacono gotówką za paliwo, które zatankowano do samochodu
C. przyjęto do magazynu nabyte materiały podstawowe
D. zapłacono przelewem za nabyte towary
EKA.07Pytanie 256
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Koszty i kalkulacje

Kwartalne odpisy amortyzacji środków trwałych przedsiębiorstwa transportowego, ustalone metodą liniową, są równe

Środek trwałyWartość początkowa
środka trwałego
w zł
Stawka amortyzacji
w %
Samochód ciężarowy70 00020
Naczepa20 00014

A. 2 800 zł
B. 14 000 zł
C. 4 200 zł
D. 16 800 zł
EKA.07Pytanie 257
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Aktywa i pasywa Inwentaryzacja i różnice

W tabeli zamieszczono wyniki inwentaryzacji przeprowadzonej w hurtowni owoców. Ustal na podstawie danych w tabeli wartość różnic inwentaryzacyjnych.

L.p.Nazwa towaruCena jednostkowaStan według:
Spisu z naturyZapisów księgowych
1.Cytryny2,50 zł/kg700 kg1 000 kg
2.Mandarynki3,00 zł/kg800 kg850 kg
3.Pomarańcze4,00 zł/kg900 kg890 kg

A. Niedobór cytryn 750 zł, nadwyżka mandarynek 150 zł, nadwyżka pomarańczy 40 zł.
B. Nadwyżka cytryn 750 zł, nadwyżka mandarynek 150 zł, niedobór pomarańczy 40 zł.
C. Niedobór cytryn 750 zł, niedobór mandarynek 350 zł, nadwyżka pomarańczy 40 zł.
D. Nadwyżka cytryn 750 zł, niedobór mandarynek 150 zł, niedobór pomarańczy 40 zł.
EKA.07Pytanie 258
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Aktywa i pasywa

Transakcja polegająca na zakupie przez firmę środka trwałego z odroczonym terminem płatności spowoduje

A. wzrost i spadek różnych elementów aktywów
B. wzrost i spadek różnych elementów pasywów
C. zwiększenie aktywów i pasywów oraz sumy bilansowej o taką samą wartość
D. zmniejszenie aktywów i pasywów oraz bilansu o taką samą wartość
EKA.07Pytanie 260
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Aktywa i pasywa

Firma rozpoczęła proces likwidacji urządzenia produkcyjnego, które zostało całkowicie umorzone. Na podstawie dokumentu księgowego LT dokonano wyksięgowania środka trwałego z ewidencji bilansowej oraz jego ujęcia w ewidencji pozabilansowej, wprowadzając odpowiednie zapisy na kontach księgowych:

A. Wn Umorzenie środków trwałych, Ma Środki trwałe, Wn Środki trwałe w likwidacji
B. Ma Umorzenie środków trwałych, Wn Środki trwałe, Wn Środki trwałe w likwidacji
C. Ma Umorzenie środków trwałych, Wn Środki trwałe w likwidacji, Ma Środki trwałe
D. Wn Umorzenie środków trwałych, Ma Środki trwałe, Ma Środki trwałe w likwidacji
EKA.07Pytanie 262
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Aktywa i pasywa

Weksle własne z terminem wykupu do trzech miesięcy klasyfikowane są jako

A. zobowiązania krótkoterminowe
B. należności krótkoterminowe
C. zobowiązania długoterminowe
D. należności długoterminowe
EKA.07Pytanie 263
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice

Jak księguje się ujawniony brak materiałów w magazynie według cen ewidencyjnych?

A. Wn - "Materiały", Ma - "Rozliczenie niedoborów i szkód"
B. Wn - "Rozliczenie zakupu materiałów", Ma - "Rozliczenie niedoborów i szkód"
C. Wn - "Rozliczenie niedoborów i szkód", Ma - "Rozliczenie zakupu materiałów"
D. Wn - "Rozliczenie niedoborów i szkód", Ma - "Materiały"
EKA.07Pytanie 264
Prowadzenie rachunkowości

Kategorie: Bezpieczeństwo i BHP

Niewłaściwa organizacja pracy w biurze prowadzi w szczególności do zwiększenia obciążenia

A. psychiczne pracowników
B. narządu wzroku
C. układu kostno-szkieletowego
D. czynnikami fizycznymi
EKA.07Pytanie 265
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Koszty i kalkulacje

Obroty Wn na koncie "Koszty działalności podstawowej" przedstawiają się w następujący sposób:
- materiały bezpośrednie 70 000 zł,
- płace bezpośrednie 45 000 zł,
- koszty wydziałowe 25 000 zł.

W danym okresie wyprodukowano 500 szt. wyrobów gotowych zakończonych w 100% oraz 400 szt. produktów niezakończonych przetworzonych w 50%. Jednostkowy koszt wytworzenia produkcji niezakończonej wynosi

A. 100,00 zł
B. 200,00 zł
C. 90,00 zł
D. 45,00 zł
EKA.07Pytanie 266
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Aktywa i pasywa

Na podstawie podanych informacji oblicz wartość kapitału własnego.
- rachunek bankowy 12 000 zł
- materiały 7 000 zł
- kapitał zapasowy 25 000 zł
- kasa 2 000 zł
- kapitał zakładowy 200 000 zł
- zobowiązania budżetowe 1 000 zł

A. 225 000 zł
B. 232 000 zł
C. 239 000 zł
D. 267 000 zł
EKA.07Pytanie 267
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Koszty i kalkulacje

Ocena wydania materiałów według zasady FIFO ("pierwsze przyszło-pierwsze wyszło") w sytuacji inflacyjnej

A. nie wpływa na wynik finansowy
B. będzie skutkować wzrostem kosztów
C. będzie skutkować obniżeniem kosztów
D. nie oddziałuje na koszty
EKA.07Pytanie 268
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Koszty i kalkulacje

Na podstawie zapisów na koncie "Odchylenia od cen ewidencyjnych towarów" marża

DtOdchylenia od cen
ewidencyjnych towarów
Ct
PK2)1 100,004 200,00 (Sp
PK5)800,00600,00 (PK7

A. zarezerwowana wynosi 2 900 zł
B. zrealizowana na początek okresu wynosi 4 200 zł
C. zrealizowana wynosi 2 900 zł
D. zarezerwowana wynosi 1 900 zł
EKA.07Pytanie 269
Prowadzenie rachunkowości

Kategorie: Koszty i kalkulacje Podatki i rozliczenia

Ujemne różnice kursowe klasyfikowane są jako

A. koszty z działalności finansowej
B. inne koszty operacyjne
C. inne przychody operacyjne
D. przychody z działalności finansowej
EKA.07Pytanie 271
Prowadzenie rachunkowości

Kategorie: Podatki i rozliczenia

Podatki wspierają budżet państwowy

A. VAT, akcyza, dochodowy
B. od środków transportu, akcyza, VAT
C. rolny, VAT, od spadków oraz darowizn
D. od nieruchomości, dochodowy, rolny
EKA.07Pytanie 272
Prowadzenie rachunkowości

Kategorie: Aktywa i pasywa Inwentaryzacja i różnice

Porównując dane z ksiąg rachunkowych z odpowiednimi dokumentami, jakie elementy są inwentaryzowane?

A. instrumenty finansowe
B. zapasy surowców
C. należności publicznoprawne
D. środki pieniężne na koncie bankowym
EKA.07Pytanie 273
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Koszty i kalkulacje

Przedsiębiorstwo produkcyjne posiada własny wydział transportowy i prowadzi ewidencję kosztów tylko w zespole 5 planu kont. Operację gospodarczą o treści wydano z magazynu opony do samochodu dostawczego o wartości 800,00 zł, potwierdzoną dowodem Rw – rozchód wewnętrzny, należy zaksięgować na kontach

Strona Wn (Dt) kontaStrona Ma (Ct) konta
A.Zużycie materiałówTowary
B.Koszty sprzedażyTowary
C.Koszty działalności podstawowejMateriały
D.Koszty działalności pomocniczejMateriały

A. A.
B. B.
C. C.
D. D.
EKA.07Pytanie 275
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Koszty i kalkulacje

Firma, która oblicza wynik finansowy za pomocą metody porównawczej, na moment zamknięcia ksiąg rachunkowych, powinna przeksięgować koszty według podziału rodzajowego na konto

A. Wynik finansowy
B. Rozliczenia międzyokresowe kosztów
C. Kapitał zakładowy
D. Rozliczenie kosztów działalności
EKA.07Pytanie 279
Prowadzenie rachunkowości

Kategorie: Księgowość i ewidencja Koszty i kalkulacje

W wyniku podziału poziomego konto Materiały zostało rozdzielone na każdy typ materiałów oddzielnie. Konta, które powstały w tym procesie, określa się jako

A. analityczne
B. wynikowe
C. pozabilansowe
D. korygujące
EKA.07Pytanie 280
Prowadzenie rachunkowości

Kategorie: Koszty i kalkulacje Inwentaryzacja i różnice

Niedobory surowców, które wynikły w wyniku zdarzeń losowych, księguje się na ciężar konta

A. Pozostałe koszty operacyjne
B. Koszty sprzedanych produktów gotowych
C. Zużycie surowców
D. Wartość sprzedanych towarów według cen zakupu

Wymagane logowanie

Filtrowanie pytań według trudności jest dostępne tylko dla zalogowanych użytkowników.

Po zalogowaniu możesz oznaczać pytania jako łatwe lub trudne, a następnie filtrować je według tych oznaczeń.