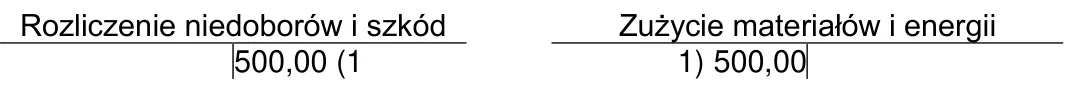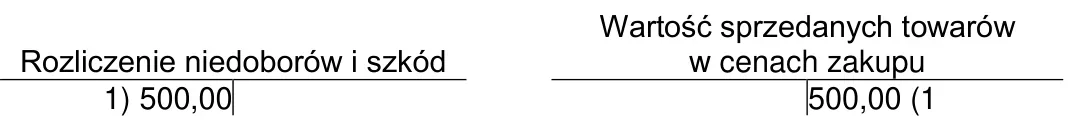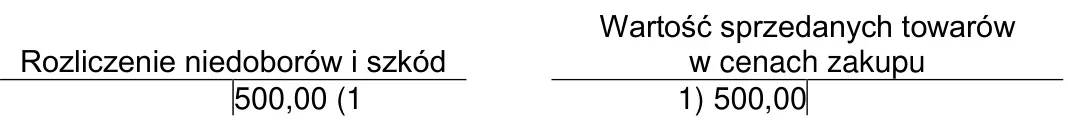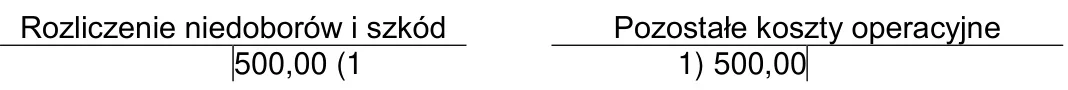Kategorie: Kadry i płace Dokumentacja i ewidencja Prawo pracy
Technik rachunkowości - pytania egzaminacyjne
Kategorie: Podatki Rozliczenia finansowe
Alina i Ryszard Kowalscy składają wspólne zeznanie podatkowe. W roku 2014 ich łączny dochód po odliczeniach kosztów uzyskania przychodów oraz składek na ubezpieczenia społeczne wyniósł 100 002,80 zł. Jaką kwotę stanowi podstawa opodatkowania w formularzu PIT?
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
W firmie zajmującej się produkcją wskaźnik rentowności netto aktywów wyniósł 28%, co sugeruje, że
Kategorie: Księgowość i ewidencja Aktywa i pasywa
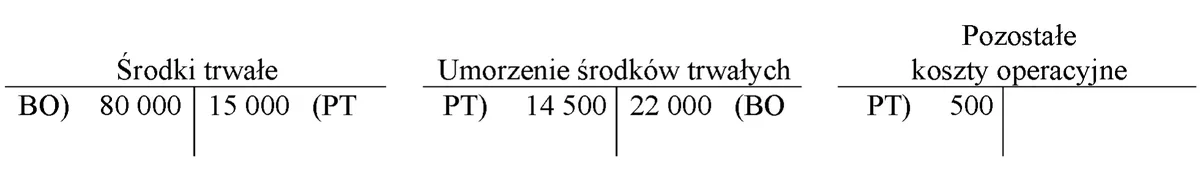
Wskaż treść operacji gospodarczej zaewidencjonowanej na kontach na podstawie dowodu PT.

Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Konto, które nie ma salda początkowego i na którym zwiększenia księgowane są po stronie Wn, a zmniejszenia po stronie Ma oraz saldo tego konta przenosi się na koniec roku obrotowego na wynik finansowy, to konto
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Należności od klientów, którzy prowadzą księgowość, z wyjątkiem należności spornych oraz wątpliwych, inwentaryzuje się przy użyciu metody
Kategorie: Kadry i płace Prawo pracy Rozliczenia finansowe
Pracownik pobrał zaliczkę na zakup materiałów biurowych i nie rozliczył jej. Jest on zatrudniony na umowę o pracę na pełny etat z wynagrodzeniem minimalnym. Pracodawca potrąci w liście płac pobraną przez pracownika zaliczkę pieniężną w najbliższym terminie. Korzystając z przepisów Kodeksu pracy, ustal, jaka część wynagrodzenia pracownika jest wolna od potrąceń.
| Art. 871. |
§1. Wolna od potrąceń jest kwota wynagrodzenia za pracę w wysokości:
|
Kategorie: Kadry i płace Ubezpieczenia społeczne
Zapłata składek na ubezpieczenia społeczne od wypłaconych w lipcu wynagrodzeń pracowników zatrudnionych w Hurtowni ALA SA nastąpi najpóźniej do dnia
| Sierpień | ||||||
|---|---|---|---|---|---|---|
| Pn | Wt | Śr | Cz | Pt | So | Nd |
| 1 | 2 | |||||
| 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| 17 | 18 | 19 | 20 | 21 | 22 | 23 |
| 24 | 25 | 26 | 27 | 28 | 29 | 30 |
| 31 | ||||||
| niedziele i święta | ||||||
Kategorie: Inwentaryzacja i różnice
Jan Nowak pełni funkcję magazyniera. Z uwagi na jego przejście na emeryturę, konieczne jest zorganizowanie inwentaryzacji
Kategorie: Księgowość i ewidencja Aktywa i pasywa Inwentaryzacja i różnice
Na podstawie zapisów na kontach księgowych ustal wartość towarów na dzień bilansowy.

Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Pomoc de minimis to
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Która zasada księgowości obejmuje rejestrowanie w księgach rachunkowych wszystkich przychodów oraz kosztów, które odnoszą się do określonego okresu, niezależnie od daty ich uregulowania?
Kategorie: Podatki Rozliczenia finansowe
Podatek od towarów i usług jest dochodem
Kategorie: Sprawozdawczość i analiza Archiwizacja i dokumentacja
Zatwierdzone sprawozdanie finansowe powinno być archiwizowane
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Zgodnie z przepisami dotyczącymi rachunkowości, dokumenty księgowe z 2019 roku należy przechowywać do końca
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja
Na podstawie przedstawionego fragmentu ustawy określ termin przesłania deklaracji ZUS DRA za maj 2026 r. przez jednostkę budżetową.
| Fragment ustawy o systemie ubezpieczeń społecznych | |
| Art. 47. 1. | Płatnik składek przesyła w tym samym terminie deklarację rozliczeniową, imienne raporty miesięczne oraz opłaca składki za dany miesiąc, z zastrzeżeniem ust. 1a, nie później niż: |
| pkt 2 | do 5 dnia następnego miesiąca – dla jednostek budżetowych i samorządowych zakładów budżetowych; |
| pkt 3 | do 15 dnia następnego miesiąca – dla płatników składek posiadających osobowość prawną; |
| pkt 4 | do 20 dnia następnego miesiąca – dla pozostałych płatników składek. |
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Transakcję gospodarczą o treści "Wz - wydanie sprzedanych wyrobów gotowych odbiorcy" należy ująć w księgach na kontach
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Faktura zakupu wystawiona przez dostawcę stanowi dowód księgowy
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Wskaźniki dotyczące zadłużenia
Kategorie: Podatki Dokumentacja i ewidencja
Dokumentację związaną z podatkiem dochodowym od osób fizycznych za rok 2018, którego termin płatności upłynął 30 kwietnia 2019 roku, zgodnie z przepisami Ordynacji podatkowej należy przechowywać do końca roku
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych są zaliczane do
Kategorie: Kadry i płace Ubezpieczenia społeczne
Tabela przedstawia wysokość składek na poszczególne ubezpieczenia obliczone od wynagrodzeń brutto 3000,00 zł. Ile wynoszą składki na ubezpieczenie społeczne, finansowane przez pracodawcę?
| Tytuł ubezpieczenia | Ubezpieczony składki w zł | Płatnik składki w zł | Razem składki w zł |
|---|---|---|---|
| Emerytalne 19,52% | 292,80 | 585,60 | |
| Rentowe 8% | 45,00 | 240,00 | |
| Chorobowe 2,45% | 73,50 | —— | 73,50 |
| Wypadkowe 0,67% | —— | 20,10 | |
| Zdrowotne (pobrane) 9% | 232,98 | —— | 232,98 |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
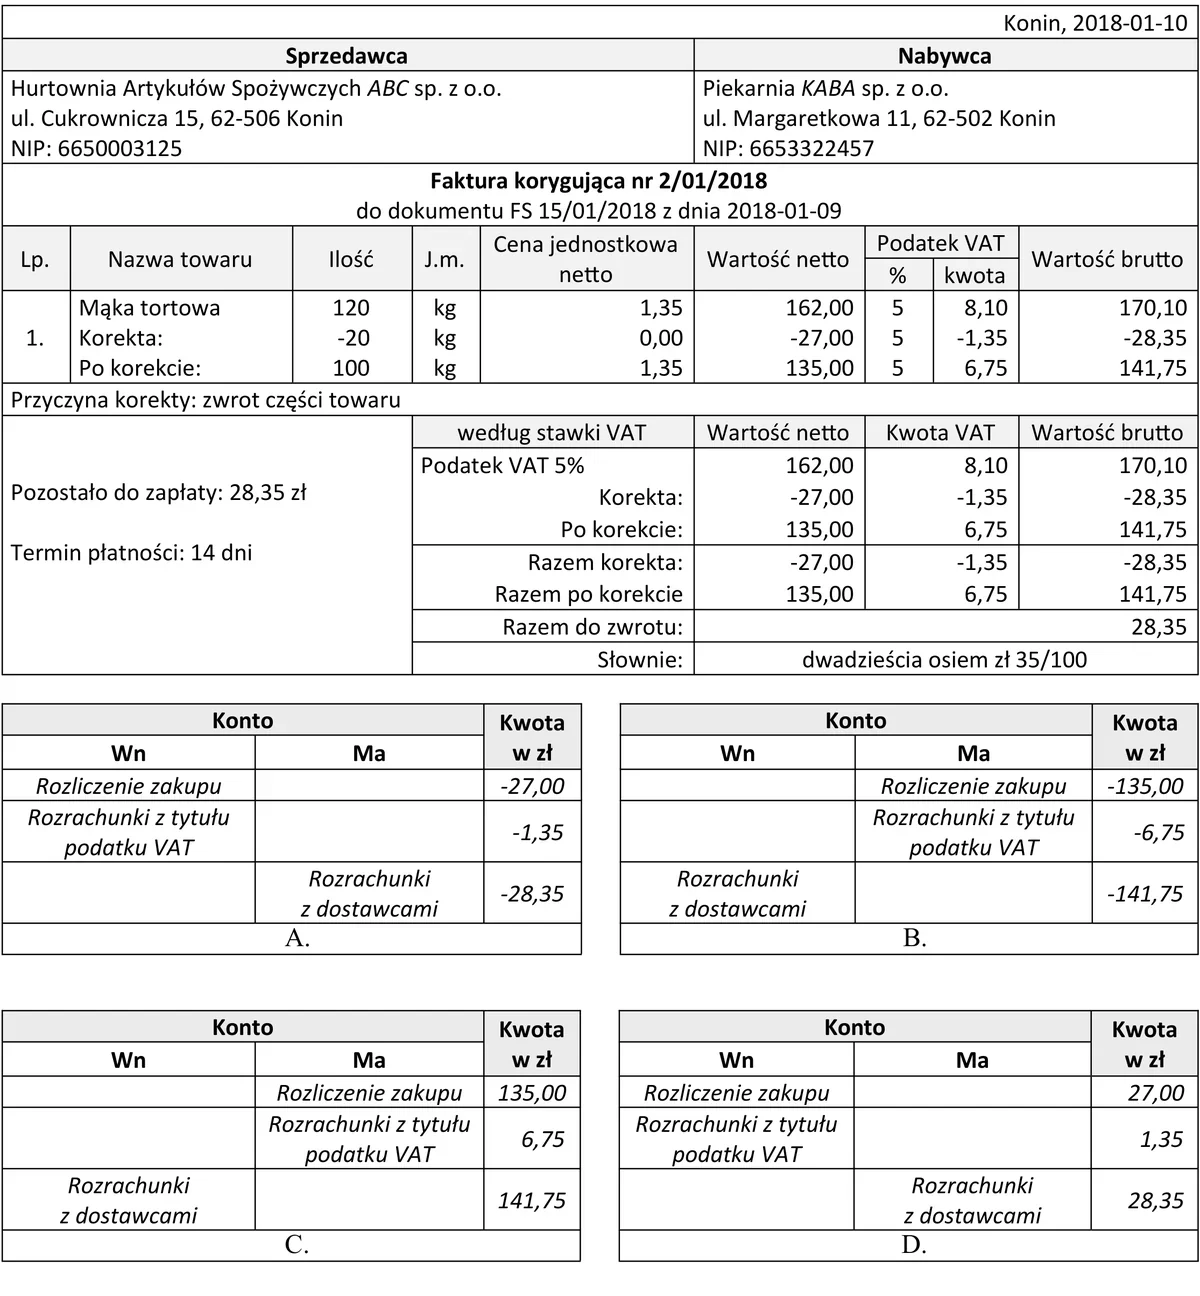
Który dekret księgowy powinien zostać umieszczony przez Piekarnię KABA sp. z o.o. na dowodzie Faktura korygująca nr 2/01/2018?

Kategorie: Kadry i płace Świadczenia i zasiłki
Na podstawie danych zamieszczonych w tabeli oblicz wysokość odpisu podstawowego na Zakładowy Fundusz Świadczeń Socjalnych dla pracownika młodocianego w II roku nauki.
| Podstawa naliczenia odpisów od 1 stycznia 2019 do 31 lipca 2019 | |||||
|---|---|---|---|---|---|
| Przeciętne wynagrodzenie miesięczne w gospodarce narodowej w drugim półroczu 2013 | Wysokość odpisu podstawowego na | ||||
| pracownika zatrudnionego w warunkach normalnych | pracownika zatrudnionego w warunkach szczególnie uciążliwych lub o szczególnym charakterze | pracownika młodocianego w I roku nauki | pracownika młodocianego w II roku nauki | pracownika młodocianego w III roku nauki | |
| 3 278,14 zł | 37,50% | 50% | 5% | 6% | 7% |
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
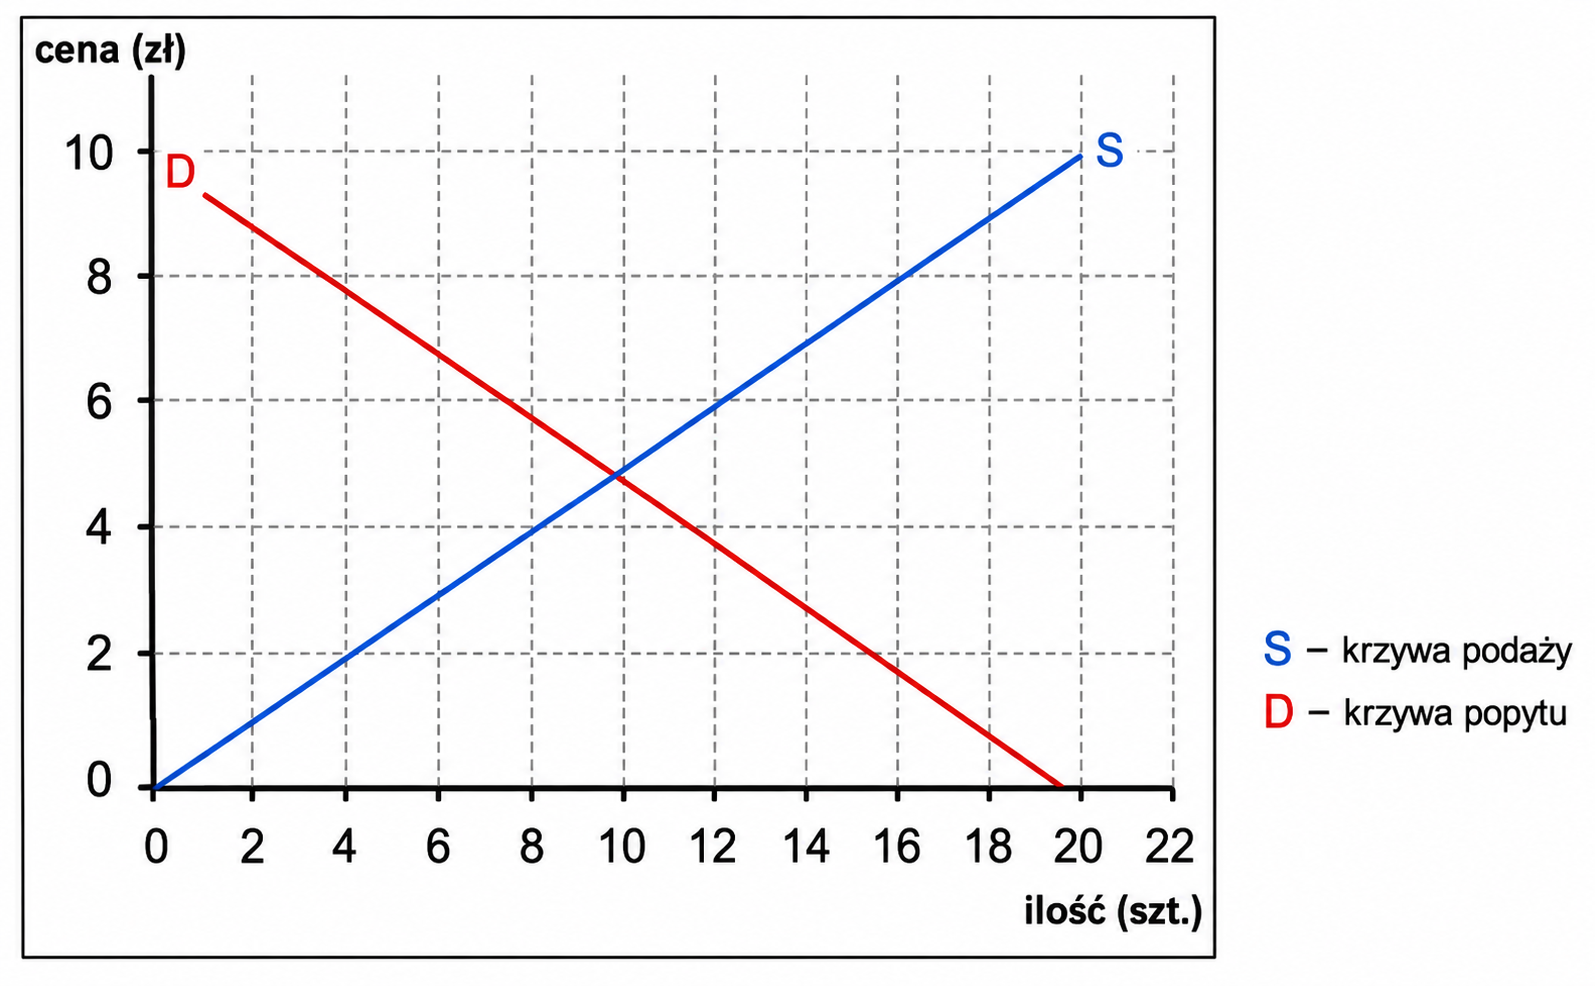
Wykres przedstawia popyt i podaż na dane dobro. Cena dobra na rynku wynosząca 8 zł wskazuje na

Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
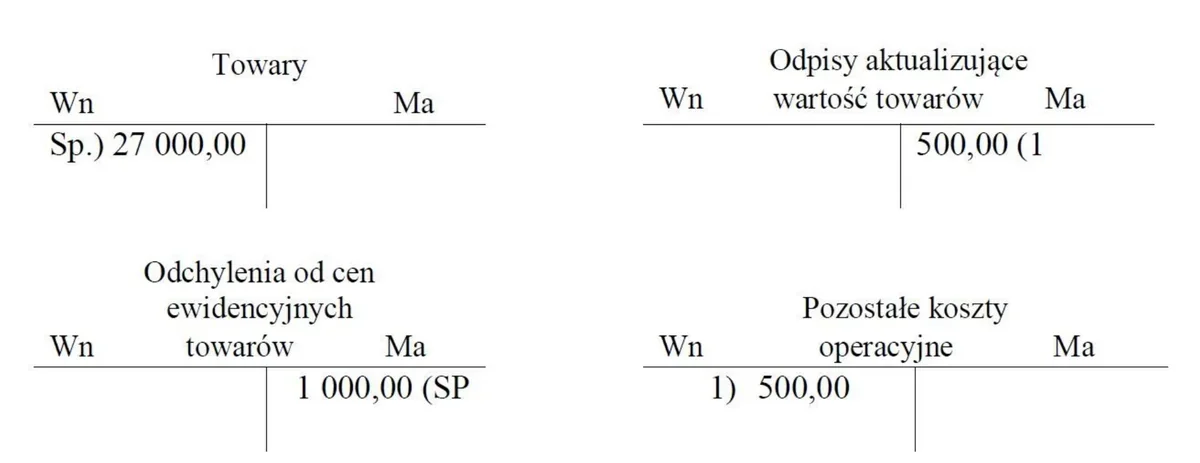
Operację gospodarczą o treści PK – rozliczenie niedoboru towarów mieszczącego się w granicach norm i limitów na ubytki naturalne w kwocie 500,00 zł należy zaksięgować na stronach kont


Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Na wynagrodzenie pracownika za bieżący miesiąc składa się:
– wynagrodzenie zasadnicze za czas przepracowany 4 300,00 zł,
– dodatek funkcyjny 500,00 zł,
– wynagrodzenie za czas choroby 358,08 zł.
Oblicz podstawę wymiaru składki na ubezpieczenie zdrowotne pracownika za bieżący miesiąc.
Kategorie: Kadry i płace Ubezpieczenia społeczne Podatki
Osoba fizyczna mająca prawo do emerytury, 1 marca 2015 r. rozpoczęła działalność gospodarczą opodatkowaną w formie ryczałtu od przychodów ewidencjonowanych. Z tytułu prowadzonej działalności podlega obowiązkowo od 1 marca ubezpieczeniu
Kategorie: Podatki Rozliczenia finansowe
Osoba fizyczna prowadzi sklep detaliczny od 01.01.2014 i od tego momentu zgłosiła się jako czynny podatnik podatku VAT. prowadzi sprzedaż towarów objętych stawkami podatku VAT 23% i 8%. Podatnik nie prowadzi ewidencji sprzedaży dla osób fizycznych na podstawie kasy fiskalnej. Do ustalania kwoty podatku VAT należnego wykorzystuje metodę struktury zakupów zgodnie z art 84 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług. W styczniu 2014 r.:
1) Sklep zakupił towary przeznaczone do dalszej odsprzedaży według specyfikacji:
- wartość zakupów opodatkowana stawką 23% - 15 000 zl brutto,
- wartość zakupów opodatkowana stawką 8% - 15 000 zl brutto.
2) Sklep dokonał ogółem sprzedaży opodatkowanej stawkami 23% i 8% na 20 000 zł brutto.
Podatek VAT należny ze sprzedaży towarów objętych stawką 23% wykazanych w deklaracji VAT 7 za miesiąc styczeń 2014 r. wynosi
| Fragment ustawy z dnia 11 marca 2004 o podatku od towarów i usług. | ||
| (…) | ||
| Art. 146b | ||
| W przypadku świadczenia przez podatnika usług, w tym w zakresie handlu i gastronomii, w okresie, o którym mowa w art. 146 a, kwota podatku należnego, na potrzeby art. 85, jest obliczana jako iloczyn wartości dostawy i stawki: | ||
| 1) 18,70% - | dla towarów i usług objętych stawką podatku 23%; | |
| 2) 7,41% - | dla towarów i usług objętych stawką podatku 8% | |
| (…) | ||
Kategorie: Kadry i płace Podatki Rozliczenia finansowe
Zaliczka na podatek dochodowy od osób fizycznych z tytułu zawartej umowy o dzieło jeżeli zleceniobiorca nie złożył oświadczenia PIT-2, wynosi
| Rachunek do umowy o dzieło | |
|---|---|
| Przychód brutto | 5 600,00 zł |
| Koszty uzyskania przychodów | 2 800,00 zł |
| Podstawa opodatkowania | 2 800,00 zł |
| Zaliczka na podatek dochodowy 12% | ? |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Operacja gospodarcza: "WB - przelew dotacji na wczasy dla pracownika z Zakładowego Funduszu Świadczeń Socjalnych" jest
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Dokument WB – Wyciąg bankowy jest klasyfikowany jako jeden z typów dowodów księgowych?
Kategorie: Aktywa i pasywa Inwentaryzacja i różnice
Przedstawiony druk to
| L.p. | KTM – symbol indeksu | Nazwa przedmiotu spisywanego | J.m. | Ilość stwierdzona | Cena | Wartość | Uwagi |
|---|---|---|---|---|---|---|---|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
Kategorie: Kadry i płace Podatki Dokumentacja i ewidencja
Którą deklarację podatkową należy złożyć w urzędzie skarbowym najpóźniej do końca stycznia roku następującego po roku podatkowym?
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Konto Środki trwałe w likwidacji zalicza się do rodzajów konta
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Na podstawie danych zamieszczonych w tabeli ustal obroty i saldo konta Materiały.
| Zestawienie obrotów i sald kont analitycznych do konta Materiały | |||||
|---|---|---|---|---|---|
| Lp. | Konto | Obroty w zł | Salda w zł | ||
| Wn | Ma | Wn | Ma | ||
| 1. | Mąka | 10 000,00 | 5 000,00 | ............. | ............ |
| 2. | Masło | 3 000,00 | ............. | ............. | ............ |
| 3. | Drożdże | 1 000,00 | 500,00 | ............. | ............ |
| 4. | Cukier | 600,00 | 600,00 | ............. | ............ |
| RAZEM | ............. | ............. | ............. | ............. | |
Kategorie: Koszty i kalkulacje Inwentaryzacja i różnice
Niedobory surowców, które wynikły w wyniku zdarzeń losowych, księguje się na ciężar konta
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
Pani Ewa była zatrudniona na podstawie umowy o pracę od 20 stycznia 2014 r. do 31 marca 2016 r. W dniu 25 kwietnia 2016 r. zarejestrowała i rozpoczęła działalność gospodarczą. W terminie 7 dni zgłosiła się do ubezpieczeń społecznych, w tym do dobrowolnego ubezpieczenia chorobowego. Pani Ewa od 09 do 14 maja 2016 r. przebywała na zwolnieniu lekarskim z powodu choroby. Z przepisów ustawy wynika, że ubezpieczona
| Ustawa z dnia 25 czerwca 1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (fragment) |
| Rozdział 2 Zasiłek chorobowy |
| Art. 4. |
| 1. Ubezpieczony nabywa prawo do zasiłku chorobowego: |
| 1) po upływie 30 dni nieprzerwanego ubezpieczenia chorobowego – jeżeli podlega obowiązkowo temu ubezpieczeniu; |
| 2) po upływie 90 dni nieprzerwanego ubezpieczenia chorobowego – jeżeli jest ubezpieczony dobrowolnie. |
| 2. Do okresów ubezpieczenia chorobowego, o których mowa w ust. 1, wlicza się poprzednie okresy ubezpieczenia chorobowego, jeżeli przerwa między nimi nie przekroczyła 30 dni lub była spowodowana urlopem wychowawczym, urlopem bezpłatnym albo odbywaniem czynnej służby wojskowej przez żołnierza niezawodowego. |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Przepisy zawarte w ustawie o rachunkowości nakładają wymóg prowadzenia ksiąg rachunkowych na osoby fizyczne oraz na spółki cywilne osób fizycznych, spółki jawne osób fizycznych oraz spółki partnerskie, pod warunkiem że ich przychody netto ze sprzedaży towarów, produktów i transakcji finansowych za miniony rok obrotowy osiągnęły co najmniej równowartość w polskiej walucie
Kategorie: Księgowość i ewidencja Aktywa i pasywa