Korzystając z zawartych w tabeli danych z raportów ZUS RCA i ZUS RZA, oblicz kwotę składki na ubezpieczenie zdrowotne, jaką należy wykazać w deklaracji ZUS DRA i przelać na rachunek ZUS.
Rodzaj imiennego raportu
ZUS RCA
ZUS RZA
Imię i nazwisko
Aleksander Wiliński
Kamil Bas
Podstawa wymiaru składki na ubezpieczenie zdrowotne
3 451,60 zł
3 000,00 zł
Kwota należnej składki finansowana przez ubezpieczonego
Zgodnie z regulacjami ustawy o rachunkowości, poprawkę można wprowadzić poprzez skreślenie błędnej treści lub kwoty, z zachowaniem czytelności przekreślonych wyrazów lub cyfr, oraz wpisanie poprawnej treści, daty poprawki i złożenie podpisu osoby upoważnionej
W maju 2026 r. osoba fizyczna prowadząca działalność gospodarczą zatrudnia cztery osoby na podstawie różnych umów. Minimalne wynagrodzenie w 2026 r. wynosi 4 806 zł, a składka na Fundusz Pracy i Fundusz Solidarnościowy 2,45%. Wskaż kwotę składki, którą ma zapłacić płatnik na te fundusze od ubezpieczonych wykonujących u niego pracę, jeżeli są to następujące osoby: pracownik zatrudniony na umowę o pracę, wynagrodzenie brutto 5 000 zł; zleceniobiorca wykonujący pracę na podstawie umowy zlecenia, kwota na umowie 3 500 zł (osoba ta jest zatrudniona u innego pracodawcy na podstawie umowy o pracę z wynagrodzeniem wyższym od minimalnego); pracownik zatrudniony na umowę o pracę, wynagrodzenie brutto 3 000 zł, nieposiadający innego tytułu do ubezpieczeń; pracownik zatrudniony na umowę o pracę, wynagrodzenie brutto 5 000 zł, mężczyzna w wieku 62 lat.
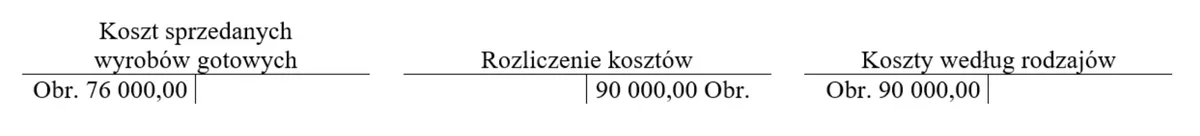
Na podstawie obrotów wybranych kont wynikowych w przedsiębiorstwie produkcyjnym, sporządzającym porównawczy rachunek zysków i strat, ustal rodzaj i kwotę zmiany stanu produktów.
Prowadzący działalność gospodarczą zgłosił, że zamierza płacić podatek dochodowy według metody liniowej, z obowiązującą stawką podatku 19%. W minionym roku obrotowym uzyskał przychód na poziomie 59 250 zł, a jego koszty uzyskania przychodu wyniosły 39 250 zł. Jaki będzie podatek dochodowy od osób fizycznych za ten rok obrotowy?
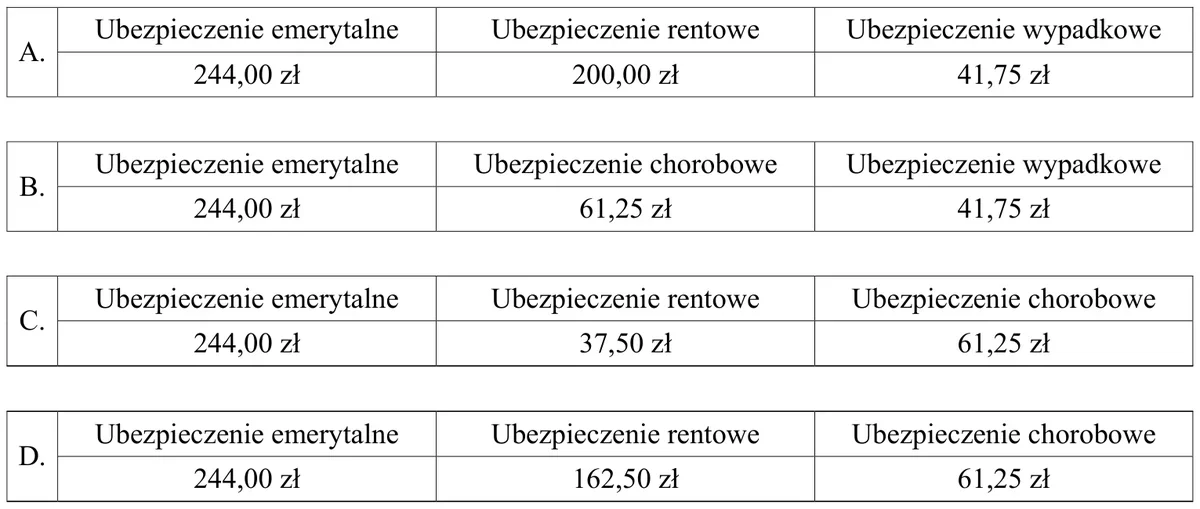
W imiennej liście płac podstawa wymiaru składek na ubezpieczenia społeczne wynosi 2 500,00 zł. Wskaż kwoty składek na ubezpieczenia społeczne finansowane przez pracownika.
Jakie jest saldo na działalności gospodarczej, gdy wynik na sprzedaży wynosi 25 000 zł, koszty finansowe to 5 000 zł, a zyski nadzwyczajne osiągają 2 000 zł?
Na podstawie danych zawartych w tabeli określ, ile wyniesie kwota składek na ubezpieczenia społeczne potrącana z wynagrodzenia pracownika (wynagrodzenie brutto 5 000,00 zł).
Rodzaj składki odprowadzanej do ZUS
finansowana przez pracownika [zł]
finansowana przez pracodawcę [zł]
Składka emerytalna
488,00
488,00
Składka rentowa
75,00
325,00
Składka chorobowa
122,50
–
Składka wypadkowa
–
83,50
Składka zdrowotna
388,31
–
Składka na Fundusz Pracy i Fundusz Solidarnościowy
–
122,50
Składka na Fundusz Gwarantowanych Świadczeń Pracowniczych
Pracownik zatrudniony w systemie czasowo-prowizyjnym otrzymuje wynagrodzenie zasadnicze w kwocie 4 800,00 zł oraz prowizję od sprzedaży, która zależy od wysokości osiągniętego przychodu ze sprzedaży. Jaka będzie kwota wynagrodzenia brutto pracownika, jeżeli hurtownia w bieżącym miesiącu osiągnęła przychód ze sprzedaży w wysokości 30 000,00 zł, a pracownik przepracował obowiązujący go czas pracy w porze dziennej?
Wskaźnik rentowności netto kapitału własnego w poprzednim roku wynosił 0,52%, natomiast w roku obecnym osiągnął wartość 0,40%. Taki spadek wskaźnika oznacza
A. o obniżeniu efektywności wykorzystania zaangażowanych aktywów
B. o obniżeniu efektywności wykorzystania zaangażowanego kapitału własnego
Na podstawie listy płac nr 05/2026 ustal kwotę do wypłaty, którą pracodawca przeleje na rachunek bankowy pracownika, oraz kwotę należnej zaliczki na podatek dochodowy, którą przekaże na rachunek bankowy urzędu skarbowego.
Lista płac nr 05/2026
Płaca zasadnicza
6 000,00 zł
Składki na ubezpieczenia społeczne finansowane przez pracownika
822,60 zł
Podstawa wymiaru składki na ubezpieczenie zdrowotne
5 177,40 zł
Koszty uzyskania przychodu
250,00 zł
Podstawa obliczenia podatku dochodowego
4 927,00 zł
Podatek dochodowy (12%)
591,24 zł
Kwota zmniejszająca podatek
300,00 zł
Należna zaliczka na podatek dochodowy
291,00 zł
Składka na ubezpieczenie zdrowotne (9%)
465,97 zł
Płaca netto
4 420,43 zł
Ekwiwalent za pranie odzieży roboczej
100,00 zł
Do wypłaty
4 520,43 zł
A. pracownikowi 4 420,43 zł, do urzędu skarbowego 591,24 zł
B. pracownikowi 4 520,43 zł, do urzędu skarbowego 591,24 zł
C. pracownikowi 4 420,43 zł, do urzędu skarbowego 291,00 zł
D. pracownikowi 4 520,43 zł, do urzędu skarbowego 291,00 zł
Firma uzyskała zysk ze sprzedaży w wysokości 40 000 zł. Przychody operacyjne wynoszą 5 000 zł, natomiast koszty operacyjne to 6 000 zł, a przychody finansowe osiągnęły 2 000 zł. Jaką wartość będzie miał zysk z działalności gospodarczej?
Przedsiębiorca prowadzący jednoosobową działalność gospodarczą, który wybrał opodatkowanie dochodów na zasadach ogólnych, dokonuje rocznego rozliczenia uzyskanych dochodów w deklaracji o symbolu
W hurtowni przeprowadzono inwentaryzację, w wyniku której ujawniono różnice w stanie zapasów mydeł. Kierownik jednostki podjął decyzję o kompensacie niedoborów mydła OLIWKA z nadwyżkami mydła de LUX. Korzystając z danych zawartych w tabeli, ustal wartość kompensaty.
Lp.
Nazwa towaru
J.m.
Cena
Stan rzeczywisty według spisu z natury
Stan według ewidencji księgowej
ilość
wartość w zł
ilość
wartość w zł
1.
Mydło DE LUX
szt.
6 zł/szt.
700
4 200,00
400
2 400,00
2.
Mydło OLIWKA
szt.
4 zł/szt.
600
2 400,00
1000
4 000,00
Ogółem
x
6 600,00
x
6 400,00
A. 1 200,00 zł
B. 1 600,00 zł
C. 1 800,00 zł
D. 2 400,00 zł
Serwis używa plików cookies do analizy ruchu i poprawy działania. Szczegóły