Kategorie: Kadry i płace Rozliczenia finansowe
Technik rachunkowości - pytania egzaminacyjne
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Aby ukazać stan majątkowy i finansowy firmy, bilans klasyfikuje oraz przedstawia
Kategorie: Podatki Dokumentacja i ewidencja
Osoba fizyczna rozpoczęła działalność 10 kwietnia 2024 roku i wybrała opodatkowanie w formie ryczałtu od przychodów ewidencjonowanych. Od 2025 roku zmienia formę opodatkowania na zasady ogólne (skala podatkowa). Pierwszy przychód w 2025 roku osiągnęła 15 stycznia. Podatnik ma obowiązek zawiadomić naczelnika urzędu skarbowego o rezygnacji z opodatkowania ryczałtem w terminie do
Kategorie: Kadry i płace Ubezpieczenia społeczne
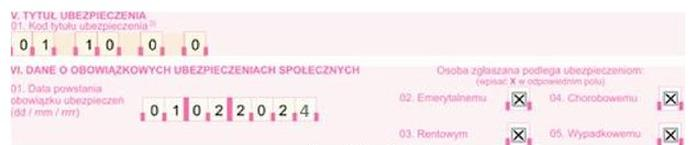
Fragment formularza informuje, że do ubezpieczeń społecznych zgłoszono

Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Wykazana w części deklaracyjnej pliku JPK_V7M za maj kwota 8 058,00 zł w polu P_62 oznacza dla podatnika VAT
| Część deklaracyjna JPK_V7M za maj (fragment, w zł) | |
|---|---|
| P_51 Wysokość podatku podlegającego wpłacie do urzędu skarbowego | 0 |
| P_52 Wysokość wydatków poniesionych na zakup kas rejestrujących, do odliczenia w danym okresie rozliczeniowym | 0 |
| P_53 Wysokość nadwyżki podatku naliczonego nad należnym | 8 058 |
| P_54 Wysokość nadwyżki podatku naliczonego nad należnym do zwrotu na rachunek wskazany przez podatnika | 0 |
| P_62 Wysokość nadwyżki podatku naliczonego nad należnym do przeniesienia na następny okres rozliczeniowy | 8 058 |
Kategorie: Kadry i płace Podatki Świadczenia i zasiłki
Pracownik uzyskał prawo do zasiłku chorobowego w wysokości 2 300,00 zł brutto. Pracodawca ma prawo do wypłaty zasiłków. Oblicz kwotę zasiłku, którą pracownik otrzyma, zakładając, że nie złożył pracodawcy oświadczenia PIT-2, a stawka podatku dochodowego od osób fizycznych wynosi 18%?
Kategorie: Podatki Dokumentacja i ewidencja
Osoby fizyczne nie spokrewnione podpisały umowę pożyczki w dniu 01 kwietnia 2015 r. na kwotę 20 000,00 zł bez udziału notariusza. Pieniądze zostały przekazane pożyczkobiorcy 10 kwietnia 2015 r. Podatek od tej czynności cywilnoprawnej powinien zostać wpłacony na rachunek urzędu skarbowego najpóźniej do
| ustawa z dnia 9.09.2000 r. o podatku od czynności cywilnoprawnych |
| Art. 10. 1. Podatnicy są obowiązani, bez wezwania organu podatkowego, złożyć deklarację w sprawie podatku od czynności cywilnoprawnych, według ustalonego wzoru, oraz obliczyć i wpłacić podatek w terminie 14 dni od dnia powstania obowiązku podatkowego, z wyłączeniem przypadków, gdy podatek jest pobierany przez płatnika. (...) 3a. Płatnicy są obowiązani: 1) prowadzić rejestr podatku; 2) wpłacić pobrany podatek na rachunek organu podatkowego właściwego ze względu na siedzibę płatnika, w terminie do 7 dnia miesiąca następującego po miesiącu, w którym pobrano podatek, a także przekazać w tym terminie deklarację o wysokości pobranego i wpłaconego podatku przez płatnika według ustalonego wzoru wraz z informacją o kwocie podatku należnego poszczególnym gminom; (...) |
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Na podstawie fragmentu listy płac oblicz kwotę wynagrodzenia do wypłaty.
| Fragment listy płac w zł | |
| Wynagrodzenie zasadnicze | 6 000,00 |
| Składki ubezpieczenia społecznego | 822,60 |
| Koszty uzyskania przychodu | 250,00 |
| Składka ubezpieczenia zdrowotnego | 465,97 |
| Kwota zmniejszająca podatek | 300,00 |
| Należna zaliczka na podatek dochodowy | 291,00 |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
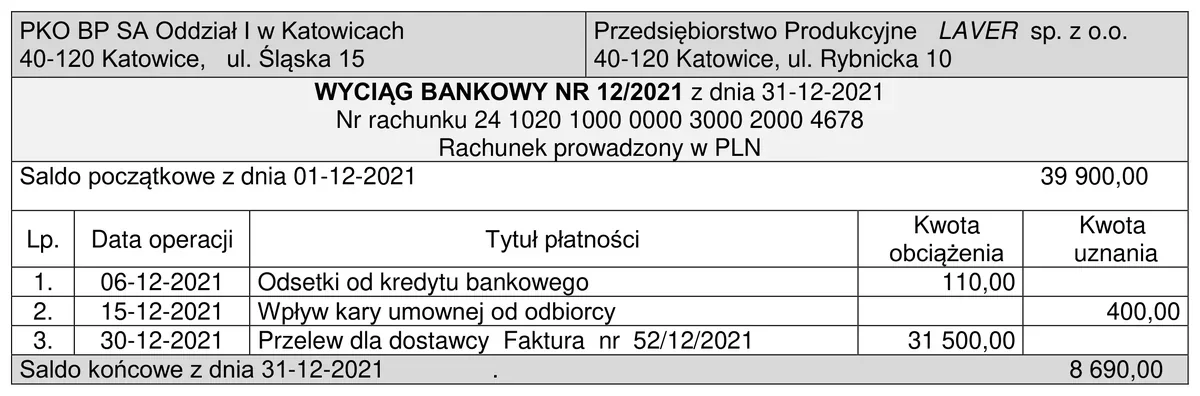
Na podstawie Wyciągu bankowego nr 12/2021 wynika, że Przedsiębiorstwo Produkcyjne LAVER sp. z o.o.

Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki Prawo pracy
W połowie marca pracownica wróciła do pracy z urlopu macierzyńskiego. Począwszy od pierwszego dnia kwietnia, pracodawca jest zwolniony z opłacania składek na Fundusz Pracy przez okres
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Ile wyniesie podstawa wymiaru składki na dobrowolne ubezpieczenie chorobowe zleceniobiorcy za luty 2026 r., jeśli kwota przychodu brutto z umowy wynosi 25 000,00 zł i wypłacono ekwiwalent pieniężny 1 000,00 zł za używanie własnych narzędzi?
| Ograniczenie podstawy wymiaru składki na dobrowolne ubezpieczenie chorobowe | |
| Okres | 1.01.2026 r. – 31.12.2026 r. |
| Kwota 250% prognozowanego przeciętnego wynagrodzenia, o którym mowa w art. 19 ust. 10 ustawy o sus | 23 550,00 zł |
Kategorie: Podatki i rozliczenia Sprawozdawczość i analiza
W firmie, po odjęciu podatku dochodowego od osób prawnych od zysku brutto, otrzymuje się wynik
Kategorie: Kadry i płace Dokumentacja i ewidencja Prawo pracy
Który dokument powinien zawierać informację o numerze rachunku płatniczego, jeżeli pracownik nie złożył wniosku o wypłatę wynagrodzenia do rąk własnych?
Kategorie: Kadry i płace Prawo pracy
Pracownik zatrudniony na umowę o pracę w pełnym wymiarze czasu pracy otrzymuje stałe wynagrodzenie netto w kwocie 3 200,00 zł. Pracownik ma zadłużenie alimentacyjne w wysokości 2 000,00 zł. Na podstawie przepisów Kodeksu pracy ustal maksymalną kwotę potrącenia z tytułu należności alimentacyjnych, jakiego może dokonać pracodawca z wynagrodzenia pracownika, jeżeli nie ma potrąceń z innych tytułów.
| Fragment Kodeksu pracy | |
|---|---|
| Art. 87. | §1. Z wynagrodzenia za pracę – po odliczeniu składek na ubezpieczenia społeczne oraz zaliczki na podatek dochodowy od osób fizycznych – podlegają potrąceniu tylko następujące należności: 1) sumy egzekwowane na mocy tytułów wykonawczych na zaspokojenie świadczeń alimentacyjnych, 2) sumy egzekwowane na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne, 3) zaliczki pieniężne udzielone pracownikowi, 4) kary pieniężne przewidziane w art. 108. §2. Potrąceń dokonuje się w kolejności podanej w § 1. §3. Potrącenia mogą być dokonywane w następujących granicach: 1) w razie egzekucji świadczeń alimentacyjnych – do wysokości trzech piątych wynagrodzenia, 2) w razie egzekucji innych należności lub potrącania zaliczek pieniężnych – do wysokości połowy wynagrodzenia. §4. Potrącenia, o których mowa w § 1 pkt 2 i 3, nie mogą w sumie przekraczać połowy wynagrodzenia, a łącznie z potrąceniami, o których mowa w § 1 pkt 1 – trzech piątych wynagrodzenia. Niezależnie od tych potrąceń kary pieniężne potrąca się w granicach określonych w art. 108. |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Zasada jednego zapisu dotyczy kont
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Weryfikacja dowodu księgowego pod kątem formalnym obejmuje między innymi określenie, czy dokument zawiera
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
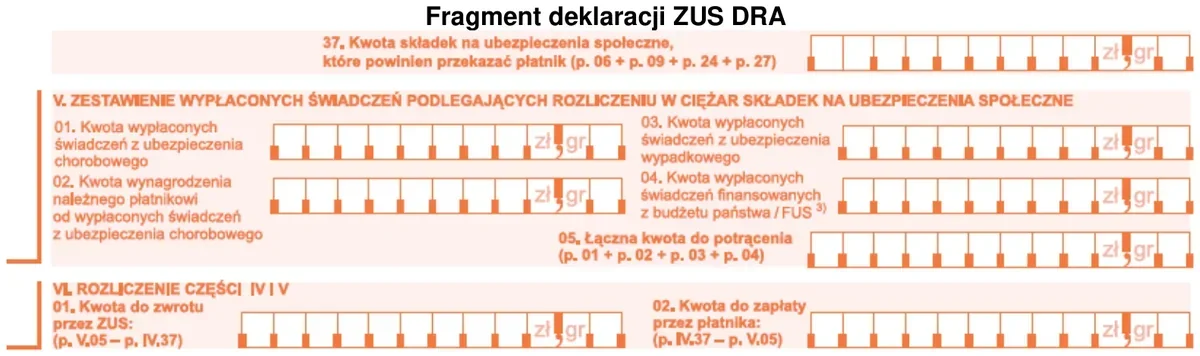
Przedsiębiorca, który jest płatnikiem świadczeń z ubezpieczeń społecznych, wypłacił na koniec miesiąca swojemu pracownikowi zasiłek chorobowy z ubezpieczenia wypadkowego w łącznej kwocie 3 702,00 zł. Kwota wypłaconego zasiłku powinna zostać wykazana w deklaracji ZUS DRA w bloku

Kategorie: Kadry i płace Prawo pracy
Zamieszczone pismo sporządzone w Hurtowni KAMA sp. z o.o. to
| Hurtownia KAMA sp. z o.o. ul. Piękna 12 50-123 Wrocław | Wrocław, 02.11.2018 r. |
Pani Malwina Kruk Specjalista ds. kadr Zgodnie z postanowieniami art. 29 § 3 Kodeksu pracy informuję Panią, że: 1) obowiązujące Panią normy czasu pracy wynoszą: 8 godzin dziennie, 40 godzin tygodniowo w pięciodniowym tygodniu pracy; 2) wynagrodzenie za pracę jest wypłacane raz w miesiącu, płatne z dołu do ostatniego dnia miesiąca w siedzibie biura lub przelewem na wskazane przez Panią pisemnie konto; 3) przysługuje Pani urlop wypoczynkowy w wymiarze wynikającym z art. 154-158 Kodeksu pracy; 4) pracownik potwierdza swoją obecność w pracy poprzez podpisanie listy obecności; 5) za każdą godzinę pracy przepracowaną ponad normę czasu pracy, oprócz zasadniczego wynagrodzenia, przysługuje Pani dodatek za pracę w godzinach nadliczbowych zgodnie z Kodeksem pracy. | |
....Michał Nowak.... (Podpis prezesa) Oświadczam, że zapoznałem/am się z powyższymi informacjami ................................. | |
Kategorie: Podatki
Zgodnie z ustawą o podatku dochodowym od osób fizycznych ograniczony obowiązek podatkowy ma osoba fizyczna, jeżeli
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Jaki dokument przygotowuje komisja inwentaryzacyjna w trakcie ustalania ilości materiałów w magazynie?
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Pani Ewelina, specjalistka do spraw rachunkowości zarządczej, jest zatrudniona na podstawie umowy o pracę z wynagrodzeniem zasadniczym 30 000 zł brutto miesięcznie. Od stycznia do września 2026 r. podstawa wymiaru jej składek na ubezpieczenia emerytalne i rentowe wyniosła łącznie 270 000 zł. Na podstawie danych zawartych w tabeli ustal podstawę wymiaru składek na ubezpieczenia emerytalne i rentowe za październik 2026 r.
| Roczne ograniczenie podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe | |
| Kwota ograniczenia w 2026 r. (30-krotność prognozowanego przeciętnego wynagrodzenia) | 282 600 zł |
Kategorie: Ubezpieczenia społeczne Podatki Rozliczenia finansowe
Podatnik prowadzący zakład ślusarski płaci podatek w formie karty podatkowej (wybranej przed 2022 r. i nadal stosowanej). Organ podatkowy ustalił dla niego w drodze decyzji miesięczną stawkę podatku dochodowego w wysokości 805,00 zł. W październiku 2026 r. przedsiębiorca zapłacił za siebie: składki na ubezpieczenia społeczne w wysokości 1 788,29 zł, składkę na ubezpieczenie zdrowotne w wysokości 432,54 zł, składkę na Fundusz Pracy i Fundusz Solidarnościowy w wysokości 138,47 zł. Wpłacone składki zostały w całości zaksięgowane przez ZUS w tym miesiącu. Którą kwotę podatku powinien zapłacić do urzędu skarbowego przedsiębiorca za październik 2026 r.?
Kategorie: Aktywa i pasywa Koszty i kalkulacje
Odsetki od kredytu z banku, zaciągniętego na budowę hali produkcyjnej, w trakcie jej realizacji podwyższają
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Schronisko dla młodzieży otrzymało fakturę VAT do opłacenia przelewem za zużytą energię elektryczną. Jakie numery kont bankowych powinny być wpisane przy przygotowywaniu polecenia przelewu?
Kategorie: Kadry i płace Podatki Dokumentacja i ewidencja
W przedsiębiorstwie XYZ od 01.01.2026 r. na umowę o pracę jest zatrudniona pani Anna Kot. W przedsiębiorstwie prowadzi się ewidencję roczną dla zatrudnionego pracownika, która zostanie wykorzystana przez pracodawcę do sporządzania informacji podatkowej. Wskaż nazwę tej ewidencji.
Kategorie: Podatki Rozliczenia finansowe
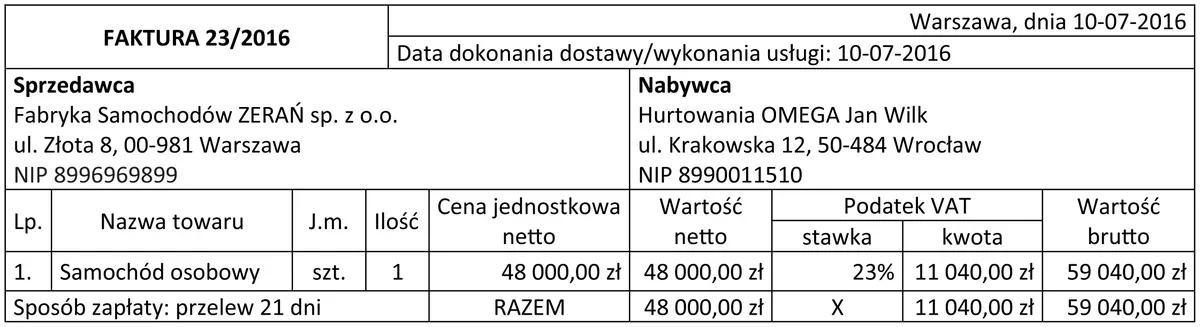
Przedsiębiorca, będący czynnym podatnikiem VAT i prowadzący sprzedaż wyłącznie opodatkowaną, zakupił samochód osobowy, który będzie wykorzystywany do celów prywatnych oraz do opodatkowanej działalności gospodarczej (tzw. cele mieszane). Ustalona na podstawie faktury 23/2016 wartość początkowa zakupionego samochodu osobowego przyjętego do eksploatacji 10.07.2016 r. wynosi

Kategorie: Podatki Rozliczenia finansowe
Ile wynosi stawka podatku dochodowego od osób fizycznych, jeżeli przedsiębiorca wybrał liniową formę opodatkowania?
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Jednym z typów transakcji bezgotówkowych jest
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
W którym roku jednostka gospodarcza była najmniej uzależniona od kapitałów obcych?
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Dokumentacja wydania materiałów z magazynu do użycia w własnych działach produkcyjnych jest potwierdzona przez dowód księgowy?
Kategorie: Księgowość i ewidencja Koszty i kalkulacje Sprawozdawczość i analiza
W oparciu o przedstawione dane z rachunku zysków i strat oblicz wynik z działalności operacyjnej.
| Przychody ze sprzedaży towarów | 25 000,00 zł |
| Wartość sprzedanych towarów w cenie zakupu | 12 000,00 zł |
| Pozostałe przychody operacyjne | 8 000,00 zł |
| Pozostałe koszty operacyjne | 4 000,00 zł |
| Przychody finansowe | 2 000,00 zł |
| Koszty finansowe | 3 000,00 zł |
| Straty nadzwyczajne | 1 000,00 zł |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Jaką zasadę stosuje się w ewidencji na kontach pozabilansowych?
Kategorie: Koszty i kalkulacje
Kiedy sporządza się kalkulację wynikową?
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Korzystając z zawartych w tabeli danych z raportów ZUS RCA i ZUS RZA, oblicz kwotę składki na ubezpieczenie zdrowotne, którą należy wykazać w deklaracji ZUS DRA i przelać na rachunek ZUS.
| Rodzaj imiennego raportu | ZUS RCA | ZUS RZA |
|---|---|---|
| Imię i nazwisko | Aleksander Pawlik | Kamil Gos |
| Podstawa wymiaru składki na ubezpieczenie zdrowotne | 4 314,50 zł | 4 000,00 zł |
| Kwota należnej składki na ubezpieczenie zdrowotne | 388,31 zł | 360,00 zł |
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
Na podstawie danych zawartych w tabeli oblicz składkę na Fundusz Gwarantowanych Świadczeń Pracowniczych od wynagrodzenia pracownika.
| Składniki wynagrodzenia Stefana Wilka – wiek 42 lata | |
| Miesięczne wynagrodzenie zasadnicze | 4 900,00 zł |
| Zasiłek chorobowy | 300,00 zł |
| Dodatek za pracę w godzinach nadliczbowych | 600,00 zł |
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Niedobór materiałów, który nie przekracza ustalonych norm i limitów ubytków naturalnych, księguje się na konto
Kategorie: Ubezpieczenia społeczne Podatki Rozliczenia finansowe
Przedsiębiorca świadczy usługi opodatkowane ryczałtem od przychodów ewidencjonowanych według stawki 8,5%. Na podstawie danych zapisanych w tabeli ustal kwotę zryczałtowanego podatku dochodowego do wpłaty do urzędu skarbowego za listopad 2026 r.
| Dane za listopad 2026 r. | |
| Przychód netto ze sprzedaży usług | 15 300,00 zł |
| Zapłacone 20.11.2026 r. składki na ubezpieczenia społeczne przedsiębiorcy | 1 788,29 zł |
| Zapłacona 20.11.2026 r. składka na ubezpieczenie zdrowotne przedsiębiorcy | 830,58 zł |
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
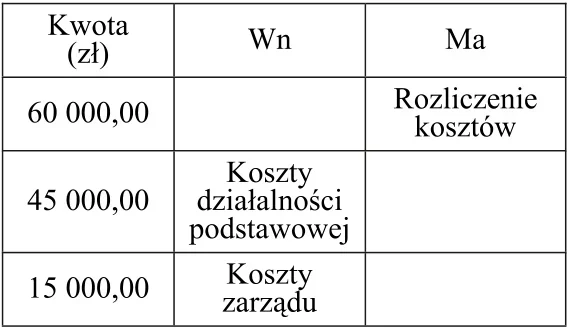
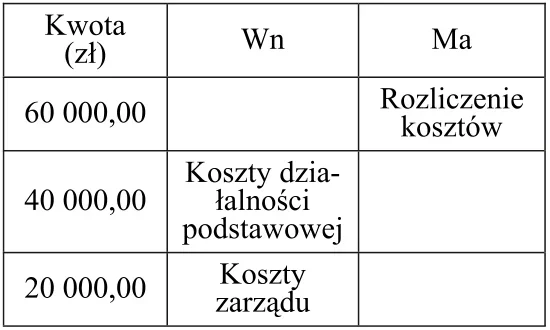
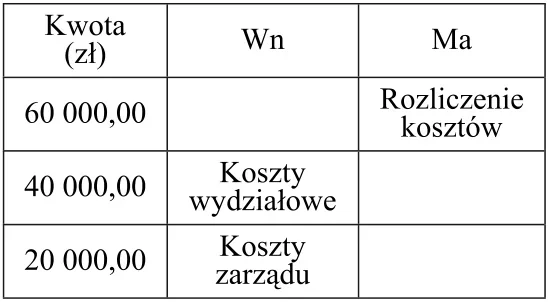
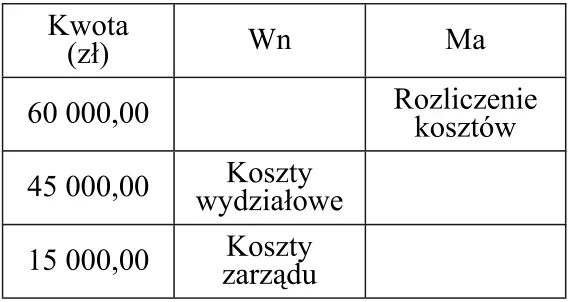
W jednostce naliczono wynagrodzenia pracownikom. W związku z tym poniesiono koszty w wysokości 60 000,00 zł. Koszty wygenerowane przez pracowników bezpośrednio produkcyjnych trzykrotnie przewyższały koszt wynagrodzeń pracowników zarządu. Wskaż prawidłowy dekret rozdzielnika wynagrodzeń.


Kategorie: Koszty i kalkulacje
W skład kosztu wytworzenia wyrobu gotowego wchodzą:
Kategorie: Księgowość i ewidencja Aktywa i pasywa