Kategorie: Księgowość i ewidencja Aktywa i pasywa
Technik rachunkowości - pytania egzaminacyjne
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Przedstawiony zapis księgowy ujmuje koszty zużycia materiałów w układzie
| Dt | Materiały | Ct | ||
|---|---|---|---|---|
| 5 200,- | (1 | |||
| Dt | Zużycie materiałów | Ct | ||
|---|---|---|---|---|
| 1) | 5 200,- | |||
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
Pracownik w wieku 48 lat w okresie od stycznia do maja 2017 r. przebywał na zwolnieniach lekarskich łącznie przez 30 dni. W czerwcu przedstawił kolejne zwolnienie lekarskie za czas niezdolności do pracy od 01.06.2017 r. do 09.06.2017 r. Zasiłek chorobowy będzie przysługiwał pracownikowi od
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki Rozliczenia finansowe
Za październik 2026 r. pracownikowi przysługiwały następujące składniki wynagrodzenia: płaca zasadnicza 4 500,00 zł, zasiłek chorobowy 850,00 zł oraz premia regulaminowa w wysokości 20% płacy zasadniczej. Oblicz kwotę składki na Fundusz Pracy i Fundusz Solidarnościowy.
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Zakład produkuje dwa typy śmigłowców objęte odrębnymi zleceniami. Koszty wydziałowe rozliczane są na poszczególne zlecenia proporcjonalnie do kosztów bezpośrednich. Na podstawie danych w tabeli kalkulacyjnej koszty wydziałowe przypadające na zlecenie 1 i 2 wynoszą odpowiednio
| Pozycje kosztów | Koszty przypadające na | Razem | |
|---|---|---|---|
| Zlecenie 1 | Zlecenie 2 | ||
| Materiały bezpośrednie | 110 000 | 85 000 | 195 000 |
| Płace bezpośrednie wraz z narzutami | 55 000 | 50 000 | 105 000 |
| Razem koszty bezpośrednie | 165 000 | 135 000 | 300 000 |
| Koszty wydziałowe | ? | ? | 60 000 |
Kategorie: Aktywa i pasywa Koszty i kalkulacje
Wartość sprzedanego środka trwałego, która nie została umorzona, jest dla jednostki
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Zasada, która nie gwarantuje prawidłowego przebiegu inwentaryzacji to
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Konto dotyczące różnic w cenach ewidencyjnych materiałów to konto
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Na dzień 31.12.2015 r. wydatki wydziału remontowego wyniosły 14 000,00 zł. Pracownicy wydziału remontowego pracowali na rzecz:
- wydziału podstawowego 1 200 roboczogodzin, - komórek zarządu 200 roboczogodzin, - odbiorców zewnętrznych 600 roboczogodzin.
Koszty prac remontowych zrealizowanych dla odbiorców zewnętrznych wyniosły
Kategorie: Aktywa i pasywa Koszty i kalkulacje
W czerwcu 2017 roku firma produkcyjna nabyła i wprowadziła do użytkowania środek trwały o wartości początkowej 90 000,00 zł, który podlega amortyzacji metodą liniową zgodnie z regulacjami podatkowymi. Stawka amortyzacji wynosi 10%. Oblicz wartość amortyzacji za rok 2017?
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice Archiwizacja i dokumentacja
Jakie dokumenty księgowe, zgodnie z przepisami ustawy o rachunkowości, powinny być przechowywane przez okres 5 lat, licząc od początku roku, który następuje po roku obrotowym, którego dotyczą te dokumenty?
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Instrukcja dysponenta dotycząca przelania określonej kwoty z jednego rachunku na inny jest
Kategorie: Kadry i płace Prawo pracy Rozliczenia finansowe
Pracownik wynagradzany według stałej stawki miesięcznej w wysokości 5 280,00 zł przepracował w marcu 2026 r. 176 godzin zgodnie z obowiązującym go rozkładem czasu pracy oraz 3 godziny nadliczbowe w niedzielę. Dodatek za jedną godzinę nadliczbową w marcu wynosi
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja
Pracownik zatrudniony na podstawie umowy o pracę złożył pracodawcy wniosek o objęcie ubezpieczeniem zdrowotnym jego małoletniej córki. Płatnik składek dokona zgłoszenia członka rodziny do ubezpieczenia zdrowotnego na formularzu
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Wzrost wskaźnika struktury kapitałów własnych o 12% wskazuje, że
Kategorie: Kadry i płace Świadczenia i zasiłki Prawo pracy
Pracodawca wypłaca pracownikowi wynagrodzenie za pracę z dołu pierwszego dnia każdego następnego miesiąca. W styczniu pracownik przebywał przez 5 dni na zwolnieniu lekarskim z tytułu niezdolności do pracy spowodowanej chorobą. Pracodawca omyłkowo wypłacił pracownikowi wynagrodzenie za styczeń wyższe, niż powinien. W związku z tym pracodawca może
Kategorie: Podatki Rozliczenia finansowe
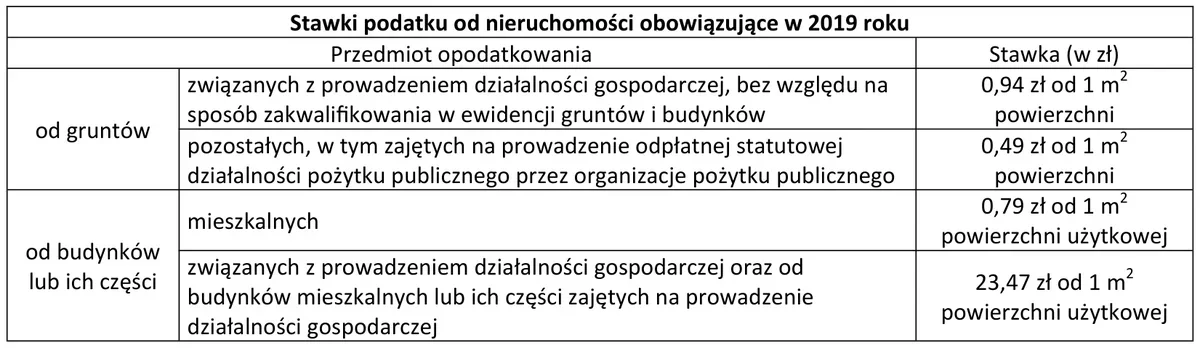
Janina Kowalczyk jest właścicielką nieruchomości użytkowanej w celach mieszkalnych, w skład której wchodzą grunty o powierzchni 1 500 m2 oraz dom jednorodzinny o powierzchni całkowitej 250 m2. Ile wyniósł podatek od nieruchomości za 2019 rok obliczony na podstawie stawek zapisanych w tabeli?

Kategorie: Podatki Rozliczenia finansowe
Osoba fizyczna nabyła prawa majątkowe tytułem zasiedzenia. Który podatek ciąży na nabywcy z chwilą uprawomocnienia się postanowienia sądu stwierdzającego zasiedzenie?
Kategorie: Podatki Rozliczenia finansowe
W dniu 3 października 2022 r. została zawarta umowa spółki. Wspólnicy wnieśli do spółki wkłady o łącznej wartości 20 000,00 zł. Oblicz kwotę podatku od czynności cywilnoprawnej.
| Wyciąg z ustawy o podatku od czynności cywilnoprawnych | |
|---|---|
| Stawki podatku wynoszą: | |
| 2% | – od umowy sprzedaży lub zamiany nieruchomości, użytkowania wieczystego, rzeczy ruchomych lub praw spółdzielczych, |
| 1% | – od umowy sprzedaży lub zamiany innych praw majątkowych, a także od umowy ustanowienia odpłatnego użytkowania, w tym nieprawidłowego, oraz odpłatnej służebności, |
| 0,5% | – od umowy spółki, a także od umowy pożyczki oraz depozytu nieprawidłowego, |
| 0,1% | – od ustanowienia hipoteki na zabezpieczenie wierzytelności istniejących, licząc od kwoty zabezpieczonej wierzytelności. |
Kategorie: Podatki Rozliczenia finansowe
Tabela zawiera informacje dotyczące stawek podatku akcyzowego dla importowanych samochodów osobowych. Oblicz kwotę podatku akcyzowego dla importowanego samochodu osobowego o pojemności silnika 1 650 cm3, jeżeli:
- nie mają zastosowania przepisy o zwolnieniu od podatku akcyzowego,
- średnia cena rynkowa samochodu wynosi 35 500,00 zł,
- wartość celna samochodu wynosi 31 000 zł,
- cło wynosi 9 000,00 zł.
| Wyrób akcyzowy | Stawka w % |
|---|---|
| Samochody osobowe o pojemności silnika powyżej 2 000 cm³ | 18,6 |
| Samochody osobowe o pojemności silnika do 2 000 cm³ | 3,1 |
Kategorie: Księgowość i ewidencja Aktywa i pasywa Sprawozdawczość i analiza
Którą zasadę rachunkowości opisuje zacytowany fragment ustawy o rachunkowości?
| Art. 6. |
|---|
| 1. W księgach rachunkowych jednostki należy ująć wszystkie osiągnięte, przypadające na jej rzecz przychody i obciążające ją koszty związane z tymi przychodami dotyczące danego roku obrotowego, niezależnie od terminu ich zapłaty. (...) |
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Zasada ograniczonego zaufania stosowana w trakcie inwentaryzacji obejmuje
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Wskaż operację gospodarczą, której dotyczy sporządzony na wyciągu bankowym dekret.
| Kwota w zł | Dekretacja | |
|---|---|---|
| Wn (Dt) | Ma (Ct) | |
| 25,00 | 401 – Usługi obce | 131 – Rachunek bieżący |
| Ująć w księgach rachunkowych w maju 2020 r. Podpis: Janina Kowalska | ||
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Nieruchomości nabyte w celu uzyskania zysków finansowych związanych ze wzrostem ich wartości są klasyfikowane jako
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Zgodnie z regulacjami Kodeksu spółek handlowych, spółka akcyjna jest zobowiązana przeznaczyć minimum 8% zysku netto za dany rok obrotowy na kapitał zapasowy, aż do osiągnięcia poziomu co najmniej 1/3 kapitału zakładowego?
Kategorie: Księgowość i ewidencja Aktywa i pasywa Koszty i kalkulacje
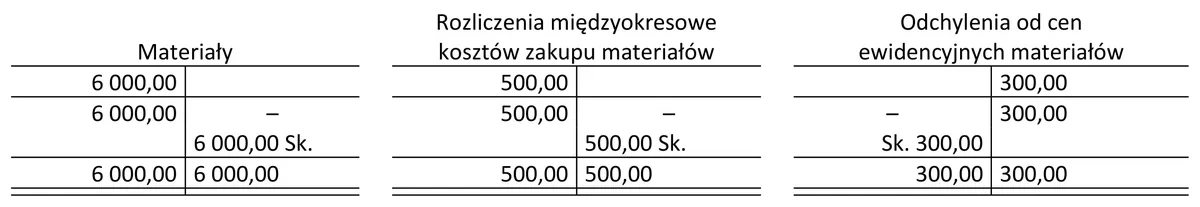
Na podstawie zapisów na kontach księgowych ustal wartość zapasu materiałów w rzeczywistej cenie nabycia.

Kategorie: Księgowość i ewidencja Aktywa i pasywa Sprawozdawczość i analiza
W spółce akcyjnej średnioroczne zatrudnienie w przeliczeniu na pełne etaty wynosiło 150 osób, a wartość aktywów na koniec roku obrotowego osiągnęła równowartość w polskiej walucie 6 000 000 euro. Na zakończenie okresu sprawozdawczego spółka przygotuje raport finansowy, który będzie podlegał obowiązkowemu audytowi przez biegłego rewidenta, składający się
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Operację gospodarczą o treści WB - prowizja bankowa pobrana za przelew z tytułu spłaty zobowiązania wobec dostawcy należy zaksięgować na kontach
| Konto Wn | Konto Ma | |
|---|---|---|
| A. | Rachunek bieżący | Koszty finansowe |
| B. | Usługi obce | Rachunek bieżący |
| C. | Rozrachunki z dostawcami | Rachunek bieżący |
| D. | Koszty finansowe | Rachunek bieżący |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Która z transakcji gospodarczych powoduje zmiany tylko w aktywach?
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Księgowanie operacji gospodarczej PK — naliczenie miesięcznej zaliczki na podatek dochodowy od osób prawnych powinno być przeprowadzone w następujący sposób
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Która z operacji gospodarczych powoduje zmiany zarówno w aktywach, jak i pasywach, a także prowadzi do wzrostu sumy bilansowej?
Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Remanent końcowy wynoszący 450,00 zł należy wpisać w kolumnie
PODATKOWA KSIĘGA PRZYCHODÓW I ROZCHODÓW (część 2 z 2)
| Zakup towarów handlowych i materiałów wg cen zakupu | Koszty uboczne zakupu | Wydatki (koszty) | Koszty działalności badawczo-rozwojowej, o których mowa w art. 26e ustawy o podatku dochodowym | Uwagi | ||||
|---|---|---|---|---|---|---|---|---|
| wynagrodzenia w gotówce i naturze | pozostałe wydatki | razem wydatki | Opis kosztu | Wartość | ||||
| 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 | |
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Zasada rachunkowości, która zakłada, że jednostka gospodarcza będzie kontynuować swoją działalność w przewidywalnej przyszłości oraz w niezmienionym, istotnym zakresie, to zasada
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Firma produkcyjna rejestruje wyroby gotowe według stałej ceny ewidencyjnej w wysokości 190 zł za sztukę. W trakcie miesiąca wyprodukowano 500 sztuk wyrobów gotowych. Rzeczywiste koszty produkcji tych wyrobów wyniosły 100 000 zł. Nie ma produkcji niezakończonej. Odchylenia od cen ewidencyjnych wyrobów gotowych przyjętych do magazynu sumują się do
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Z zapisów na przedstawionych kontach księgowych wynika, że spłacono zobowiązania wobec
| Rachunek bieżący | |
|---|---|
| Wn | Ma |
| Sp. 40 000,- | 5 000,- (1 |
| Rozrachunki z budżetami | |
|---|---|
| Wn | Ma |
| 1) 5000,- | 5 000,- Sp. |
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
W hurtowni przeprowadzono inwentaryzację zapasu towaru B na dzień 31 grudnia 2019 r. Jednostka prowadzi ewidencję towarów w cenach zakupu. W okresie sprawozdawczym przychody ze sprzedaży zrealizowane przez hurtownię wyniosły 1 000 000,00 zł, a limit na ubytki naturalne to 0,50% wartości przychodów ze sprzedaży. Kierownik jednostki podjął decyzję o uznaniu ujawnionego niedoboru towaru B za niezawiniony. Oblicz wartość niedoboru towaru B w części przekraczającej limit na ubytki naturalne.
| Nazwa towaru | Stan według | |
|---|---|---|
| spisu z natury | ewidencji księgowej | |
| Towar B | 73 000,00 zł | 80 000,00 zł |
Kategorie: Aktywa i pasywa Koszty i kalkulacje
Odsetki od pożyczek zaciągniętych na budowę aktywów trwałych w trakcie ich realizacji ujmuje się na koncie księgowym
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Czym jest konto aktywno-pasywne?
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Na podstawie zapisów na kontach księgowych stan należności od odbiorców na dzień bilansowy wynosi
| Dt | Rozrachunki z odbiorcami | Ct | ||
|---|---|---|---|---|
| Sp) | 5 000,00 | 1 200,00 (WB | ||
| Fa) | 25 000,00 | |||
| Dt | Odpisy aktualizujące rozrachunki | Ct | ||
|---|---|---|---|---|
| PK) | 1 200,00 | 3 000,00 (Sp | ||
Kategorie: Aktywa i pasywa Podatki i rozliczenia