Kategorie: Księgowość i ewidencja Aktywa i pasywa
Na podstawie zapisów przedstawionych na kontach księgowych ustal wartość bieżącą wartości niematerialnych i prawnych.
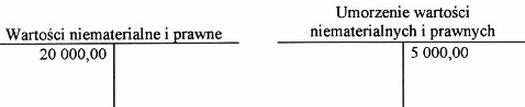
Kategorie: Księgowość i ewidencja Aktywa i pasywa

Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Kategorie: Koszty i kalkulacje Sprawozdawczość i analiza
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Kategorie: Księgowość i ewidencja

Kategorie: Księgowość i ewidencja Aktywa i pasywa Koszty i kalkulacje
Kategorie: Podatki
| A. |
|
| B. |
|
| C. |
|
| D. |
|
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Kategorie: Kadry i płace Podatki Rozliczenia finansowe
| Rachunek do umowy o dzieło | |
| Wynagrodzenie brutto (przychód) | 1 500,00 zł |
| Koszty uzyskania przychodu (50%) | .......... |
| Podstawa opodatkowania | .......... |
| Należna zaliczka na podatek dochodowy (12%) | .......... |
| Kwota do wypłaty | .......... |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Kategorie: Kadry i płace Ubezpieczenia społeczne

Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja Świadczenia i zasiłki Rozliczenia finansowe
Kategorie: Księgowość i ewidencja
Kategorie: Koszty i kalkulacje
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
| Dt | Wynik finansowy | Ct | ||
|---|---|---|---|---|
| PK) | 20 000,00 | 18 500,00 (PK | ||
| PK) | 3 000,00 | 1 500,00 (PK | ||
| PK) | 2 000,00 | |||
Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja
Kategorie: Koszty i kalkulacje Bezpieczeństwo i BHP
Kategorie: Koszty i kalkulacje Podatki i rozliczenia
Kategorie: Kadry i płace Dokumentacja i ewidencja Prawo pracy
Kategorie: Kadry i płace Ubezpieczenia społeczne Podatki Rozliczenia finansowe
| Imienna lista płac nr 1/10/2026 (fragment) – Szczęsny Marian | |
| Wynagrodzenie brutto | 5 000,00 zł |
| Składki na ubezpieczenia społeczne pracownika | 685,50 zł |
| Podstawa wymiaru składki na ubezpieczenie zdrowotne | 4 314,50 zł |
| Składka na ubezpieczenie zdrowotne (9%) | 388,31 zł |
| Miesięczne koszty uzyskania przychodów | 250,00 zł |
| Podstawa opodatkowania | .......... |
Kategorie: Podatki Rozliczenia finansowe
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
| JPK_V7M za wrzesień 2026 r. - część deklaracyjna (fragment) | ||
| Wyszczególnienie | Podstawa opodatkowania / wartość netto | Podatek |
| Dostawa towarów oraz świadczenie usług na terytorium kraju, opodatkowane stawką 22% albo 23% | 355 000 | 81 650 |
| Pozostałe pozycje sprzedaży | 0 | 0 |
| Razem podatek należny | 355 000 | 81 650 |
| Nabycie towarów i usług zaliczanych u podatnika do środków trwałych | 0 | 0 |
| Nabycie towarów i usług pozostałych | 330 000 | 75 900 |
| Korekty podatku naliczonego | 0 | |
| Razem kwota podatku naliczonego do odliczenia | 75 900 | |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia

Kategorie: Kadry i płace Prawo pracy
| Art. 155. § 1. Kodeksu pracy | |
|---|---|
| Do okresu pracy, od którego zależy wymiar urlopu, wlicza się z tytułu ukończenia: 1) zasadniczej lub innej równorzędnej szkoły zawodowej – przewidziany programem nauczania czas trwania nauki, nie więcej jednak niż 3 lata 2) średniej szkoły zawodowej – przewidziany programem nauczania czas trwania nauki, nie więcej jednak niż 5 lat, 3) średniej szkoły zawodowej dla absolwentów zasadniczych (równorzędnych) szkół zawodowych – 5 lat, 4) średniej szkoły ogólnokształcącej – 4 lata, 5) szkoły policealnej – 6 lat, 6) szkoły wyższej – 8 lat. Okresy nauki, o których mowa w pkt 1-6, nie podlegają sumowaniu. | |
Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Kategorie: Księgowość i ewidencja Koszty i kalkulacje Sprawozdawczość i analiza
| Nazwa konta | Obroty w zł | |
|---|---|---|
| Wn | Ma | |
| Przychody ze sprzedaży towarów | 600 000,00 | |
| Wartość sprzedanych towarów w cenach zakupu | 350 000,00 | |
| Koszty handlowe | 50 000,00 | |
| Pozostałe przychody operacyjne | 6 000,00 | |
| Pozostałe koszty operacyjne | 10 000,00 | |
| Koszty finansowe | 2 000,00 | |