Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Technik rachunkowości - pytania egzaminacyjne
Kategorie: Księgowość i ewidencja
Rejestrowanie operacji gospodarczych zgodnie z zasadą podwójnego zapisu odbywa się na kontach
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Od wynagrodzenia brutto 2 000,00 zł z tytułu umowy o pracę potrącono 274,20 zł tytułem składek na ubezpieczenie społeczne. Kwota składki zdrowotnej potrąconej i odprowadzanej do ZUS w liście płac to
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Konto "Wynagrodzenia" należy do kategorii
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
Zleceniobiorca został zgłoszony 1 września do obowiązkowych ubezpieczeń społecznych, w tym do dobrowolnego ubezpieczenia chorobowego. Od 15 grudnia przebywał na zwolnieniu lekarskim przez 7 dni, które zostało sfinansowane z
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja Rozliczenia finansowe
Na podstawie zawartych w tabeli danych z imiennych raportów miesięcznych oblicz łączną kwotę składek na ubezpieczenia społeczne, którą należy wykazać w deklaracji rozliczeniowej ZUS DRA za maj 2026 r., wiedząc, że stopa składki na ubezpieczenie wypadkowe wynosi 1,67%.
| Okres rozliczeniowy: maj 2026 r. – raporty ZUS RCA, kod tytułu ubezpieczenia 01 10 0 0 | |
| Konrad Krupiński – podstawa wymiaru składek na ubezpieczenia społeczne | 5 150,00 zł |
| Zofia Kowalska – podstawa wymiaru składek na ubezpieczenia społeczne | 4 900,00 zł |
Kategorie: Bezpieczeństwo i BHP Archiwizacja i dokumentacja
Zabezpieczenie danych podczas prowadzenia elektronicznych ksiąg rachunkowych polega na
Kategorie: Kadry i płace Świadczenia i zasiłki
Pracownik zatrudniony od 01.01.2022 r. przebywał w czerwcu na zwolnieniu lekarskim przez 10 dni z tytułu niezdolności do pracy z powodu choroby, płatnym 80%. Jest to jego pierwsza niezdolność do pracy w tym roku. Ustal wysokość wynagrodzenia za czas niezdolności do pracy, korzystając z informacji zawartych w tabeli.
| Miesiąc | Wynagrodzenie brutto pracownika pomniejszone o składki na ubezpieczenia społeczne |
|---|---|
| I | 4 000,00 zł |
| II | 4 200,00 zł |
| III | 4 200,00 zł |
| IV | 4 200,00 zł |
| V | 4 400,00 zł |
| razem | 21 000,00 zł |
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Firma uzyskała bezpłatnie środek trwały o wartości 15 000,00 zł. Amortyzacja będzie naliczana od następnego miesiąca z zastosowaniem stawki 20%. Zdarzenie gospodarcze OT – przyjęto do używania środek trwały pozyskany nieodpłatnie – należy ująć w księgach rachunkowych na kontach
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Księgi rachunkowe zawierają między innymi
Kategorie: Aktywa i pasywa Koszty i kalkulacje
Ocena wydania materiałów według zasady FIFO ("pierwsze przyszło-pierwsze wyszło") w sytuacji inflacyjnej
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Na fakturze sprzedaży podatnik VAT wpisał błędną cenę towarów. W celu skorygowania tego błędu należy wystawić
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja
Zleceniodawca ma obowiązek zgłosić zleceniobiorcę, zatrudnionego w innym zakładzie pracy na pełnym etacie, do obligatoryjnego ubezpieczenia zdrowotnego na druku
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Jaka metoda inwentaryzacji została opisana w poniższym opisie?
Opis metody inwentaryzacji
Jest to metoda polegająca na policzeniu, zważeniu lub zmierzeniu poszczególnych składników aktywów objętych inwentaryzacją, ich wycenieniu oraz porównaniu uzyskanych wyników z danymi zawartymi w księgach rachunkowych, a także na wyjaśnieniu i ustaleniu sposobu rozliczenia ewentualnych różnic inwentaryzacyjnych.
Kategorie: Bezpieczeństwo i BHP Archiwizacja i dokumentacja
Aby zabezpieczyć dane księgowe, jednostka ma obowiązek
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
Pracownik zatrudniony od 1 stycznia 2020 r. przepracował 5 miesięcy zgodnie z obowiązującym go wymiarem czasu pracy. W czerwcu z powodu choroby przebywał na 5-dniowym zwolnieniu lekarskim. Na podstawie danych z tabeli ustal dzienną stawkę wynagrodzenia za czas choroby.
| Łączne wynagrodzenie brutto pracownika za okres 5 miesięcy, poprzedzających powstanie niezdolności do pracy, pomniejszone o składki na ubezpieczenia społeczne | 13 455,00 zł |
| % podstawy wymiaru wynagrodzenia za czas choroby | 80% |
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Jakie obowiązki ma pracodawca jako płatnik składek na ubezpieczenia społeczne zatrudnionych przez siebie pracowników?
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Ile wynosi wartość aktywów obrotowych ogółem w hurtowni sprzętu komputerowego?
| Lp. | Wyszczególnienie | Kwota w zł |
|---|---|---|
| 1. | Budynki | 100 000,00 |
| 2. | Samochody osobowe | 50 000,00 |
| 3. | Obligacje skarbowe z terminem wykupu 2 lata | 8 000,00 |
| 4. | Komputery przeznaczone do sprzedaży | 40 000,00 |
| 5. | Drukarki przeznaczone do sprzedaży | 10 000,00 |
| 6. | Materiały biurowe | 500,00 |
| 7. | Należności od odbiorców z tytułu sprzedaży towarów | 14 500,00 |
| 8. | Środki pieniężne na rachunku bankowym | 5 000,00 |
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki Rozliczenia finansowe
Łączna kwota składek na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych od miesięcznego wynagrodzenia pracownicy w 3. miesiącu pracy po powrocie z urlopu macierzyńskiego, obliczona na podstawie danych przedstawionych w tabeli, wynosi
| Wyszczególnienie | Kwota / stopa |
| Wynagrodzenie zasadnicze pracownicy | 4 900,00 zł |
| Premia uznaniowa | 600,00 zł |
| Stopa składki na Fundusz Pracy | 2,45% |
| Stopa składki na Fundusz Gwarantowanych Świadczeń Pracowniczych | 0,10% |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Aby poprawić błąd w fakturze, dotyczący nieprawidłowego numeru NIP, konieczne jest wystawienie
Kategorie: Aktywa i pasywa Koszty i kalkulacje Inwentaryzacja i różnice
Podczas inwentaryzacji zauważono:
‒ niezawiniony niedobór oleju rzepakowego – 16 sztuk w cenie 10,00 zł/szt.
‒ nadwyżkę oleju słonecznikowego – 18 sztuk w cenie 9,00 zł/szt.
Kierownik jednostki zdecydował o zrekompensowaniu niedoboru oleju rzepakowego nadwyżką oleju słonecznikowego. Oblicz wartość kompensacji, stosując zasadę mniejszej ilości oraz niższej ceny.
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Jaki dokument przygotowuje komisja inwentaryzacyjna w trakcie ustalania ilości materiałów w magazynie?
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Dodatnie różnice kursowe uzyskane na skutek rozliczenia transakcji walutowych klasyfikuje się jako
Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Podstawą opodatkowania podatkiem od towarów i usług przy dostawie towarów jest
Kategorie: Aktywa i pasywa Koszty i kalkulacje Sprawozdawczość i analiza
Wskaźnik zyskowności kapitałów własnych wynosi
| Wyszczególnienie | Kwota w zł |
|---|---|
| Aktywa trwałe | 28 000,00 |
| Aktywa obrotowe | 35 000,00 |
| Kapitały własne | 33 000,00 |
| Zobowiązania bieżące | 30 000,00 |
| Przychody netto ze sprzedaży | 103 000,00 |
| Koszty uzyskania przychodów | 61 000,00 |
| Zysk netto | 38 000,00 |
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Na podstawie przedstawionego bilansu ustal wartość zysku netto.
| L.p. | AKTYWA | Kwota | L.p. | PASYWA | Kwota |
|---|---|---|---|---|---|
| A. | Aktywa trwałe | A. | Kapitały własne | ||
| I. | Wartości niematerialne i prawne | 4 000 | I. | Kapitał podstawowy | 130 000 |
| II. | Środki trwałe | 138 000 | II. | Zysk netto | ........... |
| III. | Inwestycje długoterminowe | 12 000 | |||
| B. | Aktywa obrotowe | B. | Zobowiązania i rezerwy na na zobowiązania | ||
| I. | Zapasy | 21 000 | I. | Zobowiązania długoterminowe | 15 000 |
| II. | Należności krótkoterminowe | 15 000 | II. | Zobowiązania krótkoterminowe | 30 000 |
| III. | Inwestycje krótkoterminowe | 10 000 | |||
| Suma bilansowa aktywów | Suma bilansowa pasywów |
Kategorie: Księgowość i ewidencja
Na kontach analitycznych stosowany jest zapis
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Niedobór materiałów w magazynie, stwierdzony w operacji gospodarczej o treści PK, powinien być zaksięgowany na kontach
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Zasada rachunkowości, która określa, że wszystkie wydarzenia mające istotny wpływ na działalność oraz sytuację finansową jednostki powinny być ujęte w sprawozdaniu finansowym, to zasada
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Według zasad "złotej reguły bilansowej"
Kategorie: Aktywa i pasywa Podatki i rozliczenia
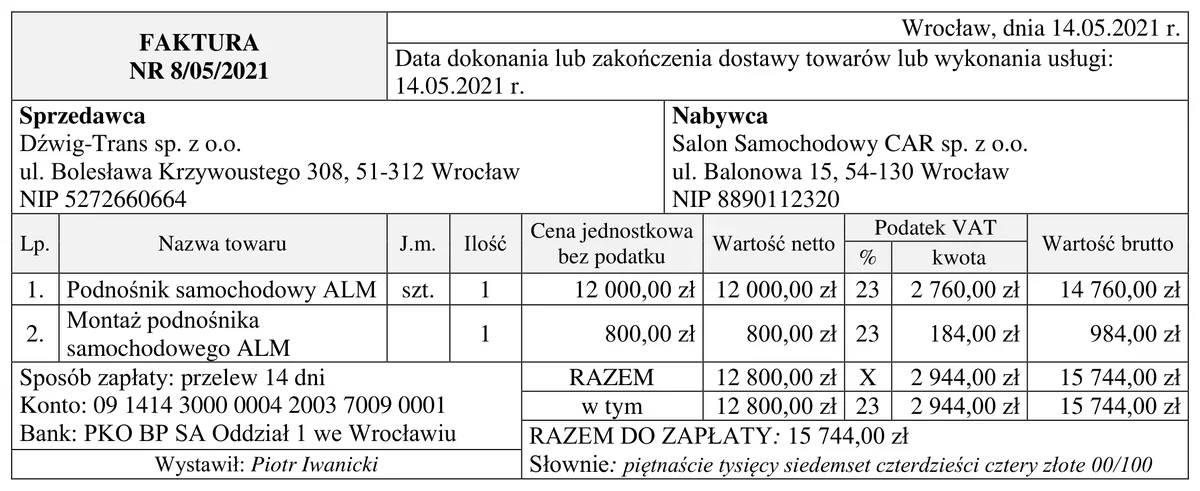
Salon Samochodowy CAR sp. z o.o., będący czynnym podatnikiem VAT, nabył środek trwały i usługę jego montażu. Na podstawie faktury nr 8/05/2021 ustal wartość początkową środka trwałego w cenie nabycia.

Kategorie: Koszty i kalkulacje
Zakład zajmujący się masową produkcją jednego rodzaju prostych wyrobów powinien przy obliczaniu jednostkowego kosztu wytwarzania gotowego produktu zastosować kalkulację
Kategorie: Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Podatnik podatku od towarów i usług powinien wystawić fakturę dokumentującą sprzedaż towarów najpóźniej w terminie
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja
Do rozliczania należnych składek na ubezpieczenia społeczne i zdrowotne oraz wypłaconych świadczeń za osoby ubezpieczone służy formularz
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Przedsiębiorca zawarł ze zleceniobiorcą (lat 32) umowę zlecenia na kwotę brutto w wysokości 1 800,00 zł (50 godzin po 36,00 zł/godzinę). Dla zleceniobiorcy umowa ta stanowi jedyny tytuł do ubezpieczeń społecznych. Ile wyniesie łączna kwota składek na ubezpieczenia społeczne finansowanych przez zleceniobiorcę, jeżeli nie wyraził on zgody na objęcie go dobrowolnym ubezpieczeniem chorobowym?
Kategorie: Księgowość i ewidencja Aktywa i pasywa
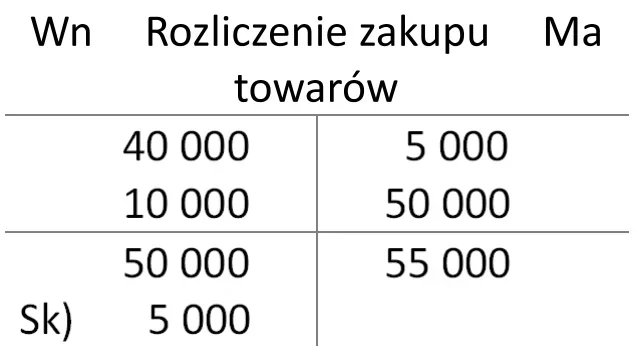
W jednostce handlowej saldo końcowe konta Rozliczenie zakupu towarów oznaczające dostawy niefakturowane będzie wykazane w bilansie w pozycji

Kategorie: Aktywa i pasywa Koszty i kalkulacje
Do wydatków operacyjnych (rodzajowych) zaliczamy:
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Hurtownia nabyła filiżanki po cenie zakupu netto 20 zł/szt. Marża hurtowa wynosi 20% ceny sprzedaży netto. Jaka jest naliczona marża hurtowa?
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
W zakładzie produkcyjnym do kosztów zmiennych klasyfikuje się
Kategorie: Podatki Rozliczenia finansowe