Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Technik rachunkowości - pytania egzaminacyjne
Kategorie: Podatki Rozliczenia finansowe
Do którego towaru dolicza się akcyzę?
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki
Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych są zaliczane do
Kategorie: Księgowość i ewidencja Koszty i kalkulacje
Zakłady produkują silniki do samolotów. Koszty wydziałowe rozliczane są na poszczególne zlecenia proporcjonalnie do kosztów bezpośrednich. Zgodnie z danymi w tabeli kalkulacyjnej koszty wydziałowe przypadające na zlecenie I i II wynoszą odpowiednio
| Pozycje kosztów | Zlecenie I (w zł) | Zlecenie II (w zł) | Razem (w zł) |
|---|---|---|---|
| Materiały bezpośrednie | 30 000 | 20 000 | 50 000 |
| Płace bezpośrednie wraz z narzutami | 25 000 | 15 000 | 40 000 |
| Razem koszty bezpośrednie | 55 000 | 35 000 | 90 000 |
| Koszty wydziałowe | ? | ? | 27 000 |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia Sprawozdawczość i analiza
Aby określić wynik finansowy netto jednostki na zakończenie roku obrotowego, przenosi się obroty konta księgowego Obowiązkowe odpisy z wyniku finansowego na stronę
Kategorie: Podatki Rozliczenia finansowe
Spółka z o.o. jest właścicielem nieruchomości wykazanych w zestawieniu. Stawki podatku od nieruchomości wynoszą:
- od budynków związanych z prowadzeniem działalności gospodarczej 20 zł/m2
- od gruntów związanych z prowadzeniem działalności gospodarczej 0,80 zł/m2
- od budowli 2% wartości.
Ile wyniesie roczna kwota podatku od wszystkich nieruchomości?
| Składniki nieruchomości | Wartość w zł | Powierzchnia w m2 |
|---|---|---|
| Hala produkcyjna | 100 000 | 300 |
| Budowla – oczyszczalnia ścieków | 30 000 | 100 |
| Grunt | 80 000 | 4 000 |
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Zwiększenie wskaźnika rotacji należności krótkoterminowych z 10 dni do 19 dni wskazuje na
Kategorie: Podatki Rozliczenia finansowe
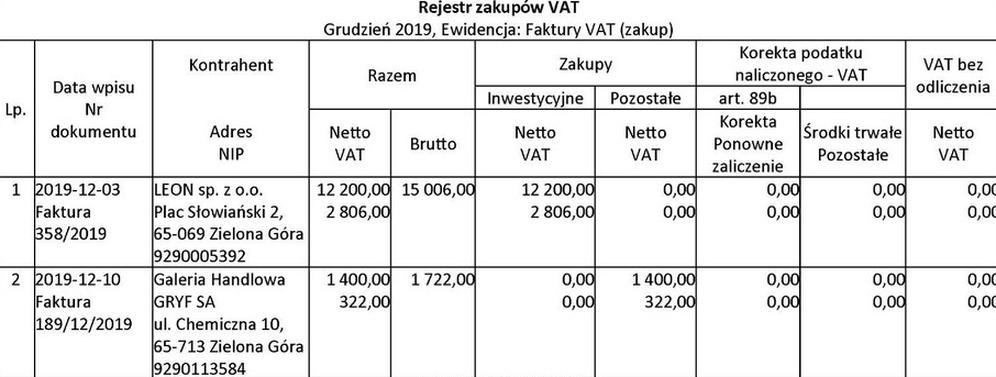
Na podstawie Rejestru zakupów VAT za grudzień 2019 r. ustal kwotę podatku VAT naliczonego do odliczenia od podatku VAT należnego.

Kategorie: Koszty i kalkulacje Podatki i rozliczenia
Podatek dochodowy od osób prawnych, obliczany na podstawie zysku brutto, to
Kategorie: Księgowość i ewidencja Aktywa i pasywa
W październiku firma nabyła i wprowadziła do eksploatacji środek trwały o początkowej wartości 8 000 zł. Roczna stawka amortyzacji wynosi 30%. Amortyzacja jest realizowana metodą liniową (miesięczne odpisy). Jaką wartość ma środek trwały na koniec roku obrotowego?
Kategorie: Bezpieczeństwo i BHP Archiwizacja i dokumentacja
Zabezpieczenie danych podczas prowadzenia elektronicznych ksiąg rachunkowych polega na
Kategorie: Podatki Rozliczenia finansowe
Przedsiębiorca jest czynnym podatnikiem podatku VAT, prowadzi sprzedaż usług wyłącznie opodatkowaną. Podatnik zakupił samochód osobowy, który będzie służył zarówno do celów prywatnych oraz do opodatkowanej działalności gospodarczej, czyli tzw. celów mieszanych. Ustal wartość początkową samochodu osobowego na podstawie Faktury 108/2022, według której zostanie wpisany do ewidencji środków trwałych.
| Faktura nr 108/2022 | Data wystawienia | 20.05.2022 | ||||
| Data dokonania lub zakończenia dostawy towarów lub wykonania usługi: | 20.05.2022 | |||||
| Sprzedawca MOTO CAR s.c. ul. Krakowska 1, 50-432 Wrocław NIP 7317980169 | Nabywca LOGISTYK sp. z o.o. ul. Kwiatowa 34, 57-300 Kłodzko NIP 8998996936 | |||||
| Nazwa towaru | Ilość | Cena jednostkowa netto (zł) | Wartość netto (zł) | Podatek VAT (%) | Kwota podatku VAT (zł) | Wartość brutto (zł) |
| 1. Samochód osobowy ALFA | 1 szt. | 60 000,00 | 60 000,00 | 23 | 13 800,00 | 73 800,00 |
Kategorie: Bezpieczeństwo i BHP
Podczas pracy przy monitorze ekranowym, po każdej godzinie zatrudnienia pracownikowi przysługuje przerwa o minimum
Kategorie: Księgowość i ewidencja Aktywa i pasywa Inwentaryzacja i różnice
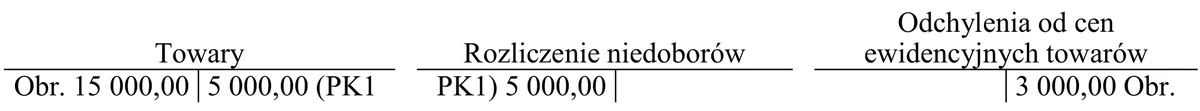
Jednostka handlu hurtowego prowadzi ewidencję towarów w cenie sprzedaży netto. Ujawniony podczas inwentaryzacji niedobór towarów w cenie ewidencyjnej został ujęty w księgach rachunkowych zapisem na podstawie dowodu PK1. Oblicz wartość niedoboru towarów w cenie zakupu, uwzględniając narzut odchyleń od cen ewidencyjnych przypadający na ujawniony niedobór towarów.

Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Przedsiębiorca wydał upoważnienie dostawcy usług telekomunikacyjnych do pobierania z konta bankowego takich kwot, które wynikają z faktur za świadczone usługi telekomunikacyjne. Z jakiej metody rozliczeń pieniężnych skorzystał przedsiębiorca?
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
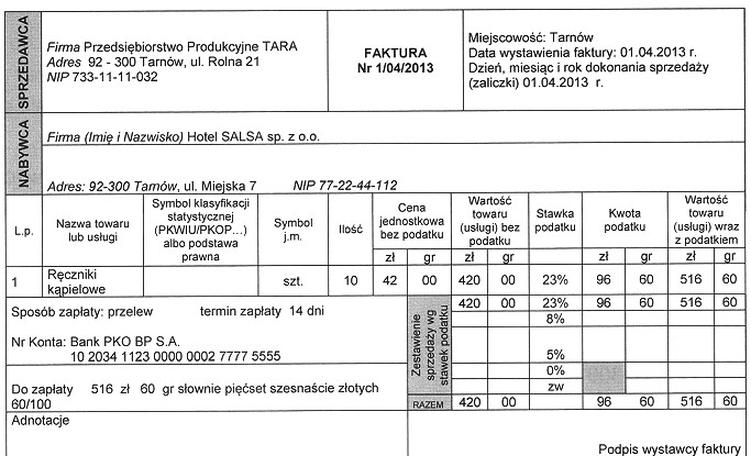
W dniu 1.04.2013 r. wystawiono fakturę sprzedaży Nr 1/04/2013. Zgodnie z wystawioną fakturą przychód ze sprzedaży ręczników kąpielowych w Przedsiębiorstwie Produkcyjnym TARA stanowi kwota

Kategorie: Księgowość i ewidencja Aktywa i pasywa
Małe elementy zamienne do maszyny produkcyjnej używanej w działalności firmy klasyfikuje się jako
Kategorie: Aktywa i pasywa Sprawozdawczość i analiza
Zgodnie z zasadą popytu, zwiększeniu cen dóbr i usług towarzyszy
Kategorie: Księgowość i ewidencja Inwentaryzacja i różnice
Należności od klientów, którzy prowadzą księgowość, z wyjątkiem należności spornych oraz wątpliwych, inwentaryzuje się przy użyciu metody
Kategorie: Księgowość i ewidencja Archiwizacja i dokumentacja
Jak długo według przepisów prawnych dokumenty płacowe powinny być przechowywane po zakończeniu stosunku pracy?
Kategorie: Kadry i płace Ubezpieczenia społeczne Świadczenia i zasiłki Rozliczenia finansowe
Podstawy wymiaru składek na ubezpieczenie emerytalne i rentowe wynoszą:
- 5 000,00 zł dla zatrudnionego na umowę o pracę pana Marka w wieku 30 lat,
- 5 600,00 zł dla zatrudnionej na umowę o pracę pani Anny, która dwa miesiące temu powróciła do pracy z urlopu macierzyńskiego.
Którą kwotę składki na Fundusz Gwarantowanych Świadczeń Pracowniczych powinien przekazać pracodawca na rachunek ZUS przy stawce 0,10%?
Kategorie: Kadry i płace Prawo pracy Rozliczenia finansowe
Pracownik jest zatrudniony na umowę o pracę w pełnym wymiarze czasu pracy. Otrzymuje stałe wynagrodzenie netto w kwocie 5 000,00 zł. Na podstawie przepisów Kodeksu pracy ustal maksymalną kwotę potrącenia z tytułu należności alimentacyjnych, jakiego może dokonać pracodawca z wynagrodzenia pracownika, jeżeli nie ma potrąceń z innych tytułów.
| Art. 87. |
| §1. Z wynagrodzenia za pracę – po odliczeniu składek na ubezpieczenia społeczne oraz zaliczki na podatek dochodowy od osób fizycznych – podlegają potrąceniu tylko następujące należności: 1. sumy egzekwowane na mocy tytułów wykonawczych na zaspokojenie świadczeń alimentacyjnych, 2. sumy egzekwowane na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne, 3. zaliczki pieniężne udzielone pracownikowi, 4. kary pieniężne przewidziane w art. 108. §2. Potrąceń dokonuje się w kolejności podanej w § 1. §3. Potrącenia mogą być dokonywane w następujących granicach: 1. w razie egzekucji świadczeń alimentacyjnych – do wysokości trzech piątych wynagrodzenia, 2. w razie egzekucji innych należności lub potrącania zaliczek pieniężnych – do wysokości połowy wynagrodzenia. §4. Potrącenia, o których mowa w § 1 pkt 2 i 3, nie mogą w sumie przekraczać połowy wynagrodzenia, a łącznie z potrąceniami, o których mowa w § 1 pkt 1 – trzech piątych wynagrodzenia. Niezależnie od tych potrąceń kary pieniężne potrąca się w granicach określonych w art. 108. |
Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Rok obrotowy oraz okresy sprawozdawcze ustalone przez kierownika przedsiębiorstwa są zapisane
Kategorie: Księgowość i ewidencja Aktywa i pasywa Sprawozdawczość i analiza
Saldo Ma konta Rozliczenie zakupu należy ująć w pozycji bilansowej jako
Kategorie: Kadry i płace Podatki Dokumentacja i ewidencja Rozliczenia finansowe
Podatnicy płacący zryczałtowany podatek dochodowy od przychodów z działalności gospodarczej rozliczają się z urzędem skarbowym, składając deklarację podatkową PIT-28 w terminie
Kategorie: Kadry i płace Ubezpieczenia społeczne Dokumentacja i ewidencja Świadczenia i zasiłki Rozliczenia finansowe
Osoba fizyczna prowadzi działalność gospodarczą i zatrudnia na umowę o pracę jednego pracownika. W maju 2026 r. pracownik przebywał na zwolnieniu lekarskim 5 dni. Wskaż, który komplet dokumentów rozliczeniowych i do którego dnia ma złożyć do ZUS płatnik składek.
Kategorie: Kadry i płace Prawo pracy Rozliczenia finansowe
Pracownik zatrudniony w pełnym wymiarze czasu pracy otrzymuje wynagrodzenie w systemie akordowym. W maju przepracował obowiązujące go normy czasu pracy i wykonał 460 sztuk wyrobów, z czego tylko 455 sztuk spełniało normę jakościową. Stawka akordu wynosi 10,60 zł za sztukę wyrobu wykonanego zgodnie z normą jakościową, a minimalne wynagrodzenie za pracę wynosi 4 806,00 zł. Ile wyniesie wynagrodzenie brutto pracownika za maj?
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Jakie są zasady wyceny wartości niematerialnych i prawnych w chwili wprowadzenia do użytkowania?
Kategorie: Podatki Rozliczenia finansowe
Pani Jadwiga Kowalczyk jest właścicielką nieruchomości użytkowanej w celach mieszkalnych, w skład której wchodzą grunty o powierzchni 1 500 m2 oraz dom jednorodzinny o powierzchni użytkowej 250 m2. Ile wyniósł roczny podatek od nieruchomości obliczony na podstawie stawek uchwalonych przez radę gminy, zapisanych w tabeli?
| Stawki podatku od nieruchomości uchwalone przez radę gminy | ||
|---|---|---|
| Przedmiot opodatkowania | Stawka (w zł) | |
| od gruntów | związanych z prowadzeniem działalności gospodarczej, bez względu na sposób zakwalifikowania w ewidencji gruntów i budynków | 0,94 zł od 1 m² powierzchni |
| pozostałych, w tym zajętych na prowadzenie odpłatnej statutowej działalności pożytku publicznego przez organizacje pożytku publicznego | 0,49 zł od 1 m² powierzchni | |
| od budynków lub ich części | mieszkalnych | 0,79 zł od 1 m² powierzchni użytkowej |
| związanych z prowadzeniem działalności gospodarczej oraz od budynków mieszkalnych lub ich części zajętych na prowadzenie działalności gospodarczej | 23,47 zł od 1 m² powierzchni użytkowej | |
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Aby nałożyć na kontrahenta karę umowną za spóźnioną realizację dostawy, konieczne jest przygotowanie
Kategorie: Kadry i płace Ubezpieczenia społeczne Rozliczenia finansowe
Z wynagrodzenia brutto pracownika wynoszącego 2 200 zł potrącono składki na ubezpieczenia społeczne w kwocie 301,62 zł. Ile wyniesie składka na ubezpieczenie zdrowotne odprowadzana do ZUS?
Kategorie: Księgowość i ewidencja Bezpieczeństwo i BHP
Wykonywanie czynności biurowych stwarza zagrożenie dla ekosystemu poprzez
Kategorie: Kadry i płace Ubezpieczenia społeczne
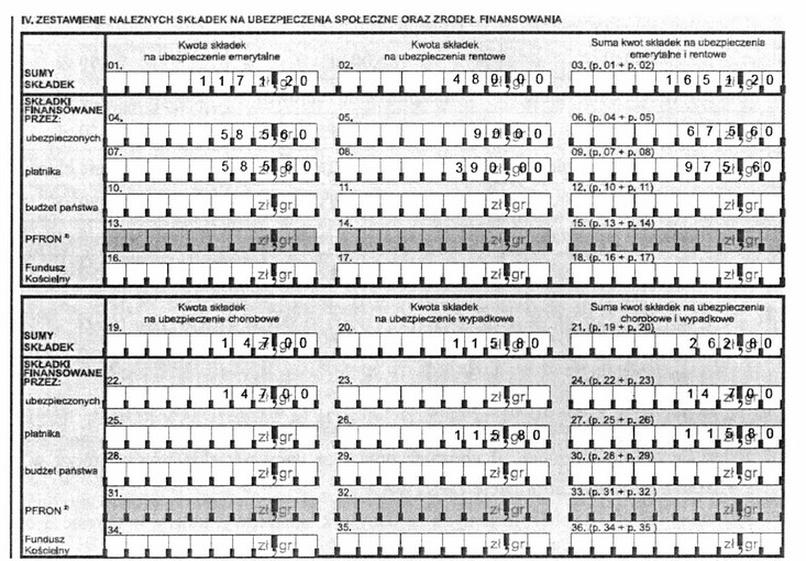
Na podstawie przedstawionego fragmentu deklaracji rozliczeniowej ZUS DRA oblicz kwotę składek na ubezpieczenia społeczne, którą płatnik składek przekaże do ZUS.

Kategorie: Księgowość i ewidencja Sprawozdawczość i analiza
Konta wynikowe wyróżniają się tym, że
Kategorie: Księgowość i ewidencja Aktywa i pasywa
Jakie są zasady działania kont aktywów?
Kategorie: Aktywa i pasywa Koszty i kalkulacje
W styczniu dokonano płatności za roczną prenumeratę czasopism w wysokości 240 zł netto, z VAT - stawką podstawową. Koszty związane z prenumeratą są rozliczane w czasie. Jaką kwotę powinno się ująć w kosztach zarządu w miesiącu styczniu?
Kategorie: Księgowość i ewidencja Podatki i rozliczenia
Spółka z o.o. zakładana w trakcie roku obrotowego zobowiązana jest do otwarcia ksiąg rachunkowych na dzień rozpoczęcia działalności, który ustala się na dzień pierwszego zdarzenia wpływającego na sytuację majątkową lub finansową. Otwarcie ksiąg rachunkowych będzie miało miejsce na dzień
Kategorie: Aktywa i pasywa Koszty i kalkulacje
W dniu 26.02.2024 r. firma nabyła oraz wprowadziła do użytkowania środek trwały o wartości początkowej 80 000,00 zł. Jednostka dokonuje amortyzacji środka trwałego metodą liniową, zgodnie z przepisami prawa podatkowego. Oblicz wartość amortyzacji środka trwałego w pierwszym roku jego użytkowania, jeżeli stawka amortyzacji wynosi 12%?
Kategorie: Bezpieczeństwo i BHP
Badania kontrolne są realizowane w sytuacji
Kategorie: Aktywa i pasywa Koszty i kalkulacje