Pracownik wynagradzany w systemie akordu progresywnego wykonał w bieżącym miesiącu 160 sztuk wyrobów gotowych zgodnie z normą jakościową. Korzystając z tabeli stawek akordowych, oblicz wynagrodzenie brutto pracownika.
W kasie przedsiębiorstwa znajduje się 1 000 euro. Na podstawie danych zamieszczonych w tabeli dokonaj wyceny bilansowej środków pieniężnych na dzień 31 grudnia 2013 roku.
Oblicz wysokość podatku akcyzowego dla importowanego auta osobowego wyposażonego w silnik o pojemności większej niż 2 000 cm , w przypadku gdy nie znajdują zastosowania przepisy o zwolnieniu z podatku akcyzowego, stawka podatku dla samochodu osobowego powyżej 2 000 cm wynosi 18,6%, wartość celna auta importowanego to 50 000 zł, a cło wynosi 5 000,00 zł, średnia cena rynkowa tego samochodu to 54 500,00 zł?
W miesiącu maju pracownik wykonał: - 168 godzin w zgodzie z ustalonym wymiarem czasu pracy przy stawce 15,00 zł/godz., - 5 godzin pracy nadliczbowej w niedzielę z dodatkiem wynoszącym 100% wynagrodzenia.
Jakie będzie wynagrodzenie brutto pracownika za miesiąc maj?
Dostarczone przez pracownika zaświadczenie o odbytym szkoleniu z zakresu czynności wykonywanych w ramach stosunku pracy specjalista do spraw kadr umieści w aktach osobowych pracownika
Pracownik, który jest wynagradzany w systemie akordowym z premią, przepracował w miesiącu godziny zgodnie z obowiązującym go wymiarem czasu pracy. Wszystkie wyroby wykonał zgodnie z normą jakościową. Na podstawie danych z tabeli ustal wynagrodzenie brutto pracownika za przepracowany miesiąc.
Dane do ustalenia wynagrodzenia brutto
Norma pracy
3.75 szt./godz.
Stawka akordowa za wyroby wykonane w granicach normy
Kamil Nowak przebywał z powodu grypy w maju 2018 roku na zwolnieniu lekarskim przez 10 dni. Była to jego pierwsza niezdolność do pracy w tym roku. Na podstawie danych zamieszczonych w tabeli oblicz wynagrodzenie pracownika za czas choroby.
Łączne wynagrodzenie brutto pracownika z ostatnich 12 pełnych miesięcy poprzedzających niezdolność do pracy
36 000,00 zł
Łączne składki na ubezpieczenia społeczne finansowane przez pracownika od wynagrodzenia z ostatnich 12 pełnych miesięcy poprzedzających niezdolność do pracy
Hurtownia sprzedała 18 sztuk damskich bluzek po cenie netto 50 zł za sztukę. Przy wystawianiu faktury sprzedaży dodała koszty transportu wynoszące 100 zł netto oraz naliczyła podatek VAT w wysokości 23%. Jaką kwotę podatku VAT musiał zapłacić nabywca na podstawie wystawionej faktury?
Jaką kwotę wyniesie składka na ubezpieczenie emerytalne, którą pracownik oraz pracodawca mają odprowadzić do Zakładu Ubezpieczeń Społecznych z tytułu zatrudnienia pracownika zarabiającego 4 000,00 zł brutto?
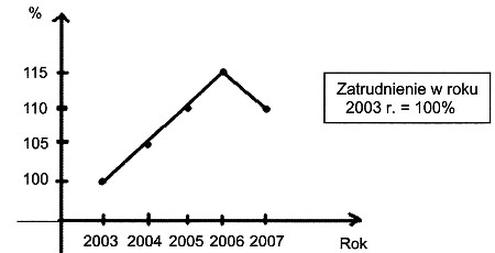
Na wykresie przedstawiono zmiany w dynamice zatrudnienia w przedsiębiorstwie w latach 2003-2007. Z analizy wykresu wynika, że zatrudnienie w roku 2007 w porównaniu do roku 2003
Od wynagrodzenia z umowy zlecenia, zawartej z osobą, która jest zatrudniona u innego pracodawcy i otrzymuje wynagrodzenie przekraczające minimalne wynagrodzenie za pracę, należy obowiązkowo odliczyć
A. składki na ubezpieczenia społeczne i zdrowotne oraz zaliczkę na podatek dochodowy
B. składkę na ubezpieczenie zdrowotne i zaliczkę na podatek dochodowy
C. składki na ubezpieczenia zdrowotne oraz społeczne
Jan Nowak, zatrudniony na podstawie umowy o pracę, złożył wniosek do pracodawcy o objęcie ubezpieczeniem zdrowotnym swojej małoletniej córki. Płatnik składek powinien zgłosić członka rodziny do ubezpieczenia zdrowotnego na formularzu
W maju 2017 roku importer paliw sprzedał 50 000 litrów oleju napędowego. Jaką sumę akcyzy musi uiścić sprzedawca, zakładając, że nie ma prawa do zwolnienia z akcyzy, a stawka akcyzy na 1 000 litrów wynosi 1 171,00 zł?
Czynny podatnik VAT złożył deklarację VAT-7 za miesiąc sierpień w urzędzie skarbowym dnia 25 września 2016 roku. Kiedy upływa termin przechowywania deklaracji VAT-7?
Dochód do opodatkowania osiągnięty przez Jana Kowalskiego w 2016 roku wyniósł 87 500,00 zł. Od jakiej kwoty dochodu podatnik naliczy podatek w wysokości 32%?
Skala podatkowa PIT – stawki podatku dochodowego od osób fizycznych
Podstawa obliczenia podatku w zł
Podatek wynosi
ponad
do
85 528 zł
18% minus kwota zmniejszająca podatek 556 zł 02 gr
Tabela przedstawia strukturę kapitału własnego spółki akcyjnej za poprzedni rok obrotowy. Jaką minimalną kwotę zysku netto spółka akcyjna przeznaczy na zwiększenie kapitału zapasowego po zatwierdzeniu sprawozdania finansowego?
Na podstawie danych zawartych w tabeli oblicz kwotę zryczałtowanego podatku dochodowego do urzędu skarbowego, jeżeli zleceniobiorca podlega obowiązkowo ubezpieczeniu emerytalnemu i rentowemu z tytułu zawartej ryczałtowej umowy zlecenia, a do rozliczania umowy ryczałtowej nie mają zastosowania koszty uzyskania przychodów.
Rozliczenie ryczałtowej umowy zlecenia
Przychód brutto
Składki na ubezpieczenia społeczne
Podstawa wymiaru składki na ubezpieczenie zdrowotne
Składka na ubezpieczenie zdrowotne (9%)
Zryczałtowany podatek dochodowy do urzędu skarbowego
Zdolność spółki do obsługi zadłużenia charakteryzują wskaźniki, których wzory i osiągnięte wielkości w poszczególnych latach przedstawiono w tabeli. Kształtowanie się wskaźników świadczy o tym, że spółka umocniła swoją sytuację finansową dzięki
Jaką kwotę będzie wynosić miesięczna składka na Fundusz Gwarantowanych Świadczeń Pracowniczych (0,10%) od wszystkich osób ubezpieczonych w firmie X sp. z o.o. w sytuacji, gdy pracę wykonywały te osoby: - pracownica zatrudniona na podstawie umowy o pracę, której wynagrodzenie brutto to 2 900,00 zł, - zleceniobiorca realizujący pracę na podstawie umowy zlecenia z kwotą na rachunku 700,00 zł (to jego jedyny tytuł do ubezpieczeń), - student pracujący na podstawie umowy zlecenia, z kwotą na rachunku 1 700,00 zł, - zleceniobiorca wykonujący pracę na podstawie umowy zlecenia, którego kwota na rachunku wynosi 1 800,00 zł (zatrudniony u innego pracodawcy na umowę o pracę z wynagrodzeniem wyższym niż minimalna krajowa)?
Pracownik zatrudniony w wymiarze 3/4 etatu otrzymuje wynagrodzenie w wysokości 25,00 zł za godzinę pracy. W grudniu 2015 roku wykonywał pracę przez 20 dni, każdego dnia pracując 6 godzin. Jakie wynagrodzenie brutto za grudzień otrzymał?
Zleceniodawca zawarł umowę zlecenia z 28-letnim Józefem Mrozem, który nie jest objęty ubezpieczeniem z innych tytułów i nie wystąpił o dobrowolne ubezpieczenie chorobowe. W związku z tym zleceniodawca ma obowiązek zgłosić zleceniobiorcę do ubezpieczenia
A. chorobowego, emerytalnego, rentowego i wypadkowego
B. chorobowego i emerytalnego
C. zdrowotnego, rentowego i wypadkowego
D. zdrowotnego, emerytalnego, rentowego i wypadkowego
Osoba fizyczna prowadzi sklep detaliczny od 01.01.2014 i od tego momentu zgłosiła się jako czynny podatnik podatku VAT. prowadzi sprzedaż towarów objętych stawkami podatku VAT 23% i 8%. Podatnik nie prowadzi ewidencji sprzedaży dla osób fizycznych na podstawie kasy fiskalnej. Do ustalania kwoty podatku VAT należnego wykorzystuje metodę struktury zakupów zgodnie z art 84 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług. W styczniu 2014 r.: 1) Sklep zakupił towary przeznaczone do dalszej odsprzedaży według specyfikacji: - wartość zakupów opodatkowana stawką 23% - 15 000 zl brutto, - wartość zakupów opodatkowana stawką 8% - 15 000 zl brutto.
2) Sklep dokonał ogółem sprzedaży opodatkowanej stawkami 23% i 8% na 20 000 zł brutto.
Podatek VAT należny ze sprzedaży towarów objętych stawką 23% wykazanych w deklaracji VAT 7 za miesiąc styczeń 2014 r. wynosi
Fragment ustawy z dnia 11 marca 2004 o podatku od towarów i usług.
(…)
Art. 146b
W przypadku świadczenia przez podatnika usług, w tym w zakresie handlu i gastronomii, w okresie, o którym mowa w art. 146 a, kwota podatku należnego, na potrzeby art. 85, jest obliczana jako iloczyn wartości dostawy i stawki:
Przedsiębiorca opodatkowany jest na zasadach ogólnych i płaci podatek liniowy według stawki 19%. Na podstawie danych zamieszczonych w tabeli ustal zaliczkę na podatek dochodowy za sierpień 2015 r.
Wybrane pozycje z podatkowej księgi przychodów i rozchodów
Wyszczególnienie
Suma zapisów za miesiąc
Wartość sprzedanych towarów i usług
5 930,00 zł
Pozostałe przychody
70,00 zł
Zakup towarów handlowych i materiałów wg cen zakupu
3 470,00 zł
Koszty uboczne zakupu
230,00 zł
Wynagrodzenia w gotówce i naturze
1 850,00 zł
Pozostałe koszty
150,00 zł
A. 300,00 zł
B. 760,00 zł
C. 1 140,00 zł
D. 57,00 zł
Używamy plików cookies do analizy ruchu i poprawy działania. Szczegóły